面对市场对 AI 能否持续创造价值的质疑,主讲人打了个形象的比喻:“我能不能把它变回马车?不可能了。这条路一旦开出去他就没有回头路了,他边上的补给站、汽油站、收费站所有东西全部按照汽车来做这个整体的改造,是没有办法往回走的。”在企业端,一旦引入 Token 改造运营流程、企业 IT 架构与云平台深度绑定,并在云端完成垂直模型后训练(Post-training),对人工的替代就成了不可逆的现实。
主讲人指出,自2024年1月 Claude 3 Opus 展现出极高水准的代码与任务执行能力以来,企业端的结构性裁员已经真切发生。数据显示,过去几个月每个月因 AI 导致的失业人数稳定在 4,000 人以上,而这部分白领失业目前恰好被数据中心建设带来的蓝领就业所对冲。此外,技术渗透正在向各行业蔓延,例如横店群演的形象和表演动作已被大量后训练融入 DeepSeek 或字节跳动等公司的视频模型中,传统群演与普通短剧演员正在遭遇不可逆的行业洗牌。
不过,这种流动性收紧在局部呈现出高度“隔离”的特征:它主要在半导体与 AI 内部抽血(懂 AI 的投资人在场内割肉股票去认购一级市场份额),并没有全面扩散到标普500的权重消费与金融龙头(如苹果、沃尔玛、星巴克、高盛)。主讲人推断,如果整体流动性继续恶化一个月,上述大盘蓝筹也难逃补跌;但若流动性企稳恢复,半导体板块由于对冲基金仓位已经处于罕见的“负仓位”净做空状态,极易引发展开极为凌厉的报复性暴力反弹。
英特尔(Intel)近期业绩面临多重财务与运营层面的综合冲击。除了本身财务上的影响外,其位于以色列的工厂受到地缘冲突波及,进一步拉低了市场对其未来的预期。然而,导致英特尔个人电脑(PC)端业务急剧恶化最根本、最核心的原因,在于中国消费市场的疲软甚至崩溃。在第二季度(8月份之前),分销渠道商给英特尔提供的PC端CPU指引还相对正常,但随后的实际表现完全没有达到预期;尤其是中国市场,需求断崖式下跌到了令人震惊的程度。这种需求萎缩不仅限于英特尔一家,连同AMD的PC端业务预计也同样难以交出亮眼的成绩单。英特尔管理层在此次财报中大幅调低了PC端的未来指引,甚至可以说已经把未来几年的疲软预期提前定价进去了,而服务器(Server)端的需求则依然保持向上。关于这一下跌的根本动力,Shanghao Jin 直言指出:“最终PC变了很差的最主要原因中国消费崩溃中国对于啊你可以到时候开AMD的业绩我觉得AMD业绩在PC端也不会特别好的中国对于各个方面的消费电子的需求下降非常明显也就是在8月份之前就二季度的时候大家给比方说渠道房给英特尔的很多指引就PC端的指引就是个人电脑端的PCPU的指引然后完全没有达到特别在中国就是令人震惊的变得非常差所以这一次他给了很差的预期”。
[0:00] I think Thank you. 市场流动性宏观上相对来说是比较紧的,但是我一直觉得AI的需求就是包括我们10月底要出很多业绩,所以AI的需求可能会比较旺盛,那么我们有一点侥幸的心理,其实这个我觉得也算我们犯一个错误,就是当宏观和微观有,AI也算是宏观, 叠加的时候流动性因素在短期一定是影响更大的那一个所以在10月底10月初我们看到利率在往上升利率的Vol往上升credit在欧洲开始变宽其实大部分都在10月份吧这个就是 I think this is the US credit area. This is the US credit area. When we found out that it may be a problem, the investors should be taking care of the investors. They should be taking care of the investors. They should be taking care of the investors. Because... The market is not only in the market, but in the market. 不光是在利率上 整个流动性的都在变差 然后甚至现在的话流动性没有完全恢复啊 那个十年期的利率我们看上去是在恢复的过程中间 就是十年期利率有一些其他的原因吧 他不光是利率本身就是他有他往上跑呢 是有competitive hedge 他往下下来的时候呢 有很多就利率往下跑的 利率下来就再涨的时候是有很多呃 AI 的投资人觉得风险偏好不好 然后他们去 risk off 的时候就是去杠杆去风险然后去 避风险的时候去买了那些债 所以利率本身 你看它虽然恢复 但是 并不认为整体流动性 现在回过来变得非常好 只能说流动性 变坏的诱因 现在没有继续发生了 And in this situation, we will look at the past month, and look at the past month. High EO and Investment Grade of the stock market, this is影响 to the stock market. And then, the stock market market and FX carry, this is the whole of the global market. So this is a bit more expensive. The last two weeks, 大家可能在 股市上面感受特别明显,就是特别下跌,然后拿着AI相关的公司,你们会发现一个业绩非常好的公司,他可能出了业绩之后也不会涨很多,然后比方说昨天晚上AEHR做检测了,AEHR可能业绩非常好,但是也没有涨很多,但是呢,如果说是一个业绩稍微有瑕疵,比方说英超业绩稍微有瑕疵,它会跌非常多,然后到现在可能跌了35-40%吧, 35次. It is that the宏观 is very low. And in the宏观 is the lowest 10th, on the 5th, OpenAI is the low-end, and on the 2nd, Anthropical is the low-end. The topic is about 11月中, I don't know if it's a specific time, but it's about 11月中. Then, maybe 20th March, we will be able to融资. They will融走 a lot of money, and they are in the same way, and they will be able to take this money to the stock market. So, the investor is going to sell out all kinds of stocks, and then to influence this. Thank you. and to get the cash flow and to get the cash flow. This money will be taken away from the cash flow. But you can see that now in We said in hedge fund long short, we need to buy in and buy out of the
[5:00] Yeah. 现在已经到了过去十年以来 It was the most difficult time I remember that in 2016, I remember that time. I remember that time. I remember that time. That's when the stock was also very strong. in the tariff, Trump Trump搞那个关税的时候也有过一次 现在基本上和那两次的做空的仓位的比率是差不多 所以其实虽然 This two days are still in the fall, but the whole week is still in the fall. Just sell cover is a good job. It's also a good job. And the other thing, You can look at the GPT after the first year, the whole S&P price is now in the same level. The current market is very low, but the price is not very low. It means that it has to be low to the 1p or 0.5p. But the current market is still going to return. The current market is not possible to be very low. It will cause more serious problems. This is not only about the US, but the US will not be willing to do this. This is a question. So I... By definition, the liquidity shock is a change. This is a change. We're from 2016 to the beginning. One is the year-old market. One is the year-old market. The market is going to go down. So the market is going to go down. 20% of the year, from 23 to 18. So, in... We think the entire market is very large. The pressure is to make money. The main source of the capital is not the only one. The main source of the capital is the capital of the capital. The capital is not the only one. The market is not the only one. So, including AI's investment in the middle of the liquidity, and the funding of AI's financial aid, 都是同样的问题 就是市场上并不是没有足够的资金 给到AI和AI的发展 或者是给到capac去融资 甚至不是没有足够的钱 给到New Cloud 或者更小的New Cloud 而是在金融市场上 大家看不到一个确定性 This确定性, for example, in the whole world, I don't know if you have 1.1 million dollars. For example, you need 1.1 million dollars. Then you need a little more. You need a little more. You need a little more. 担心啊 质疑啊 并购啊 重整啊 对吧 但在那个之前 其实 相对来说市场比较乐观 但为什么我们这次比较早的开始预警是泡沫啊或者是什么时候开pex要拐点啊 因为其实大家的curve就是远期的曲线是非常不确定的 This is not sure that I'm not sure that I'm not sure that 28 years to 29 years, it's a clear understanding of the 29 years. This is the problem of the market. I talked about the private loan market, the market market has 18 million dollars. 也就是说消化这一部分的AI的投入其实并不是问题,就是从资金上并不是问题,在corporate,啊。 The company's trading that is a part of the hyperscaler of 4,000 million. It won't be a problem. If you have a problem, you will have to reach the market for the 4,000 million. It will be possible to reach the market for the private loan market. There's a lot of people Even though you do some kind of products, but we had a lot of different products. 对于美国来说 他们去做那个房屋抵押大款 那个结构化产品做的
[10:00] 这个事情你得有一个你得有一个我觉得最大问题是没有就是给钱的人看不到用的人的这些需求或者是也不相信这个是一个很大的就是市场最大的一个分析也就是在现在市场分成冰火冰火两中天就是在资本市场上是非常非常寒冷你可以看到在整个short interest如此之高资本市场他不愿意给钱然后在债上不愿意给钱能够把能够把Coreview的CDS可能Coreview的借款率是大概到15%然后在资本市场股市上基本上股市给到未来Compute Power就是我们的算力的定价是Backwardation就是我的算力会折价我的需求是不确定然后以后是供过预求所以包括半导体全是供过预求那我可以认可你27年是供不应求但是你27年之后我不知道所以全部是供不应求全部是周期性股指那你可以看所有的办法题都是这么定价就包括英伟达那个英伟达明年预期大家相信他增长70%现在十几倍批那这个imply这个隐身的不就是你以后的定价你以后就是个周期性行业这整个半导体是因为看不到这个预期所以在债上股市上都是这么给一个定价这个是兵就是资本市场上是非常寒冷然后不太愿意给钱但是在行业里面相反是非常火热的也就是行业里面对于远期算力的定价我们叫contangle就是未来的算力会变得更加贵我更加愿意今天花钱去锁定我未来算力的供应这个是在整个行业cross整个AI算力半导体从算力开始Enthrobature book算力开始到云厂去book这个去订这个电然后去订芯片然后到晶圆厂去订包括他们去订光去定光或者去定内存然后到金源厂去定那个上游的设备这一条线全是供不应求也就是大家对于未来算力的定价是未来算力会高于现在未来算力的缺口会变得更大就是什么叫算力缺口很大就是使用token的需求这个东西就等于compute power等于是算力然后未来的需求和未来能够的供应中间的这个差会变得更大会变得更加供不应求这个是实业行业里面在定价这个并不代表一定是半导体会马上起飞这个不一定的因为你制约你算力投入包括制约你开FAX有很多因素原来制约CAPEX最主要因素大家关注的就是内存所以内存就朝上天就是你你整一个算力的CAPEX是一个铁桶这铁桶大家最关注的一定是你那个最短的那个板现在最短的那个板是不是你那个存储那个不太知道了就是实际上有可能还是实际上有可能相对来说还有可能是你但是关注点可能不是你关注点变成了regulation 监管是不是批你的地能不能电力路条电力的设备你们的路网有没有电然后有没有钱钱也是一个founding也是他一个支援因素有没有GPU 有没有CPU 有没有内存所以他会当他的需求分成算力的这个能够形成算力CAPEX的需求分成很多类型的时候市场的关注就会到其他东西上去在金融市场上既然你没有办法给到我就是他们本质上金融市场的人是没有看到Token的需求这Token或者是算力的需求这个基本上在我觉得在华尔街上我有看到很多朋友也很多看空半导体的但是这些包括看空半导体的人其实没有看空Token需求他是觉得Token需求还是在但是半导体因为你CAPEX进入了拐点所以CAPEX后面半导体不是一个大洲级那么还有一部分就纯金融的人会觉得我Token需求也没有到就Token需求都不是那我是在比那个认为我认为投根需求是严重供不应求然后在这供不应求中间会有多因素去影响你的CAPEX和你的酸离的投入但是半导体还是一个制约因素也就是即使按照因为它的半导体的扩产周期你可以看到一直到上游场上其实是包括台积电包括我们说ASMO和ASMO Lembry
[15:00] Surch for AMAT 那个他们其实的扩产周期都相当来说比较谨慎越是上游它扩产越是精神所以所以即使我们现在有更大的capx的投入其实也没有办法买到足够的卡足够的芯片就是它还是一个卖方市场那么确实我们会看得到就是因为它的现在规模够大了我们会看到嗯就…我们看到每一年的CAPEX的投入其实它的增速在变化就是从25年开始比方说今年是100%明年增加50%后年预期增加17%之类的这个是公司给出的预期那之前的consensus横的线是之前的consensus市场的预期所以它虽然BIT是市场预期但是我们感觉它的增速还是不够就是对于那个CAPEX的增速还是不够但是回过想一个问题和这个需求下面我们的半导体是不是整个三米这个东西是不是一个卖方市场到28年到29年甚至到30年可能都是一个卖方市场那么市场有没有这样定价它是个卖方市场不是的。就像我刚才讲的因为华尔街的投资人其实不知道Token用多少也不知道最后会怎么样所以他从其实从28年开始就给你打了很大的折扣他认为的曲线就是TokenToken需要的曲线是往下的是这个样子的然后他认为市场现在在交易的曲线是往上的也就是你交易的曲线意思是什么就是比方说Enthorpe和Microsoft之间的交易Microsoft在去买酸粒的时候他愿意付多少钱这些东西他是往上交易的曲线那么最终的对错就在你认为是云厂在做自己的云的业务的时候他们的判断在最后跟市场是一致的就是AI的是一致的还是说华尔街的认可是一致的那哪怕我就再说一次哪怕你的CAPEX的增速在减缓二阶岛在减缓会减少对于存储的会减少很多对半导体的hype就是它的热衷程度但是在大部分的半导体里面它本身就是迭代产品然后它的这个供应每次规划其实都是能卖完也就是它还是个卖方式成我觉得在这里面唯一一个可能在半导体里面因为CATAC前素唯一一个可能影响是负面的就是DRAM传统因为它是一个辅价的东西,它是一个商品。当你所有的瓶颈就是我这一个商品的时候,那它就会涨很高,涨十倍。但是如果说,如果你的制约瓶颈从电供应到批条,然后入网,然后本地的反对然后再加上钱对吧然后不同的站可能融资成本还不一样然后大家因为融资成本大家不一定愿意Antopic有2000亿他有大量的订单到各个CSP他还是会按用50块钱去买他会杠杆出很多钱50块钱一瓦去买但是当制约因素越来越多的时候这个50块钱就会被分流嘛我要去弄些电力啊或者我时间也是一个成本啊这些被风流以后就会导致分配到最大的存储那个头上的钱后面上所以对于存储来说因为他的转向他的一阶二阶岛的改变对于他的转向就是他的CAPEX就投入的增速的变化对存储的影响是非常直接的我觉得存储是会最好情况就稳在现在价钱然后市场不太给估值然后就上上下下在这个位置上我觉得可能会比较大因为我一向我对存储就是这样的一个看法我觉得它是周期性它只要涨价它本身就是个周期性但是对于其他的需求从GPU开始到CPU到光,然后到连接吧不光是广告和同都是一样的所以他们这一块的需求我们看得到的整个在行业里面其实是没有办法甚至没有办法在未来两年三年里面去满足客户的需求那最终的问题就是不管到28年还是29年那么AI现在干的东西做的事情它的进一步路径是能被取代吗就是我今天造了一条公路我已经弄了个汽车在上面
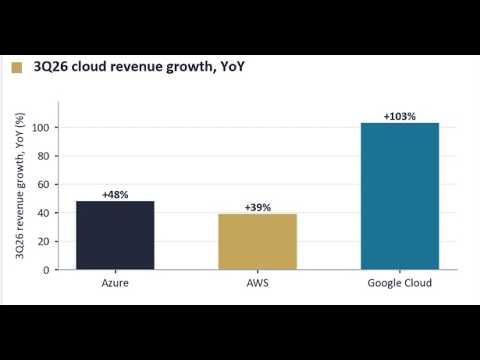
[20:00] 我能不能把它变回马车站不可能了。这条路一旦开出去他就没有回头路了他边上的补给站汽油站收费站所有东西全部按照汽车来做这个整体的改造就是是是没有办法没有办法往回走的这个改造对于公司层面也是一样我当我用到这个投肯开始改造我的一些运营过程的时候啊 it 的配置包括云场我跟云场的合作云的配置然后一旦我在自己就post train 了一个模型以后,部署在 Microsoft,然后它的使用开始它的人力就会被替代所以同时的话我们会看得到从过去几个月以来每个月四千多的因为AI的layoff就是人丢失工作答案因为AI的layoff每个月四千多这个数字呢一直开始持续也就是今年一月份以来我们刚刚开始出来,我们叫做能够好好干活的coding的,比方说Opus的那个cloud,没有看到人大规模的开始,也最近开始看到。这一部分的失业因为AR的这一部分失业其实是被data center就是在建算力那些蓝领的工作的增加所弥补这个趋势已经明确的开始看到然后这个趋势一旦开始他也是不太会回头的他只会越来越卷越来越卷把其他人卷走就我我昨天看了一篇文章讲到横店的那些群演啊他们把那个比方说横店他们把把群演啊这些很多东西后训到了后训到了DeepseaC dance的模型里面去了那么其实这个行业性的包括演员啊一般的演员啊拍短剧的这些人包括行业性的毁灭那就就是一定会发生你就没有办法看过他们中间还会有一些幸存下来大家喜欢看那个就像你有人会喜欢手逢的包但是一旦机器开始缝大部分人都会用机器缝的包虽然它不太好看啊这个就是市场的一个就是科技大量市场进步那么在科技的进步的源头的时候我们其实说并不是说股价吧或者说这个半老体的公司的股价其实我觉得一个仓位非常低股市很低第二呢就是我们到底pricing了一个什么东西如果我们现在pricing了半导体继续像6月份7月份一样hype就是他一样一样觉得这个权势缺货那么然后我们认为他是等于算力那么半导体是应该要调整的因为我们整体的capx在下调但是我们现在pricing了一个 backwardation curve也就是算力未来越来越不值钱的这个曲线这是资本市场price然后在实业里面price一个contangle curve这两个之间的差别其实是一个很大的利益也就是你认为微软微软你认为微软Microsoft和Amazon他们是错的那你去做空去就是你跟着华尔街那个方向去走它也是市场这个调整下来 Somehow这条客服调整下来也很恐怖然后你可以去做空或者是你可以做CDS认为因为这条客服调整下来包括Amazon亚马逊和Microsoft和Google他们的CDS客服会往上去走很多很多因为原来的业绩已经发生了动摇你认为在我觉得在信贷上都会出现很大的问题所以你可以去直接做控它的CTS然后如果你认为这些云场讲的东西是真的它的业绩的增长这是GCP就是谷歌业绩增长103%然后AWS39Azure48这些增长都是很亮眼的你不要看它业绩出来以后它跌了是因为其他事情或者广告业务受到的影响然后广告业务和传统业务受到影响是被AI冲击的所以他们有更强的不安和不安全感在这个不安全感下他们对后面的投资是非常简决的包括像谷歌这种啊其实都是这个样子那么你如果认为他们的这个预期是错的他们的业绩就没法增加这个预期是对的这个业绩是可以增加的话那其实现在手上持有算力的人因为未来算力会很贵持有算力的人会持续获得好处好那么这个是什么呢就是现在这条像现在这个啊算你的这个价格你我们是最
[25:00] 最近几个月嘛我们持续看到GP的价格在往上跑GPU的价格在往上跑然后整个市场告诉我们GPU不能够用超过两年三年不能用三年到五年的折旧然后三年到五年折旧以后GPU就没有用了然后我们算力会过剩了这个是整个市场巨大的分歧那我还是认为啊任何一个泡沫有往上的也有往下的在泡沫往下的时候往往是流动性不足的就好像像现在确实是流动性不足而且这个流动性不足它没有扩散它的流动性不足是宏观的不足冲击到了信贷充进到了New Cloud然后直接充到了AI然后AI在里面融资但是AI融资它吸走的更多只是AI里面的钱也就是这里面特别没有钱就是AI相关三米相关的这个板块里面特别少钱钱特别少它全球流动性是很紧包括你可以看到现在法国啊这些地方啊这个欧洲的这个站确实还是很紧但是我觉得法国要炸了是这些还是很紧但是它的流动性紧没有像半导体和AI这么紧因为你在那里面融资大家看不懂只有看得懂的人在卖着股票去买N然后没有把这个问题扩散到S&P其他的这种项目去所以结果我觉得是这样已经流动性紧了一个月了如果这个流动性紧张继续持续下去那么包括苹果在内Walmart Starbucks Goldman Sachs这些公司的股票全没有掉去就是流动性差他们的他们的结果可能会差不多的这个是一个如果流动性改善那么这一块流动性极低市场仓位又极低就半导体上场半导体我上周可能给你们看我这周我没画是半导体是hatchfunk仓位是负的也就是市场整体在做空仓位极低的地方会发生暴力性的反弹所以这个是短期的流动性的问题然后长期我觉得就中长期我们Token的需求带来的Compute Power的需求这条曲线是一个很大的可交易的点这个我说一下什么样的公司在这里面会获利更大嗯女营场合手上现在有算力因为如果算你一时比方说这是rental的价钱rental价钱一直在往上跑那我手上有算力的我的卡就会越来更加值钱你如果因为whatever原因不管你方令原因也好或者你不PD也好不让不让入网也好使得我的那个算力投入变得不及预期那我的供需矛盾就更加严重供需矛盾更加严重我的租金就租金会更贵所以租金更贵和半导体可能有一部分的公司就像我刚刚讲一部分公司特指DRAP那些存储的公司受到影响它是不矛盾的你用钱不够融不到我现在没有办法我原来融资很方便我可以50块钱买一碗然后买一碗的算力现在我只能45块钱那5块钱从哪里来呢我得让你存储稍微给我留言许吧你要不然我买的那么这种情况下呃原来涨的越多的就是涨价它的产品涨价涨越多CPU GPU都没涨过价国王也没有涨过价涨价涨得越多的可能会就是first order受到伤害但是整体市场还是个缺货市场这个是我大家的看法然后流动性很多人在问什么时候会恢复我觉得antropil融完钱然后两个世界,Anthopic融完前还有一个美国决定打不打这也是second order的一个担心我今天把那个最后十分钟讲吧然后萨克诺的一个男性是油价带动了这一轮流动性的问题那么你不要再打仗再爆出第二轮了所以这个是我对整体宏观的看法就是现在还在一个往下的泡沫里面不管是从仓位上来说还是从估值上来说还是从叙事上来说这个叙事是来自于下跌的不是来自于真实的这个东西然后片面的话我理解为什么有很多人做半导体的不做AI的科技的人认为我们算力还是很缺但是半导体不是一个大周期我理解我这个说法从哪来然后我觉得他们可能对半导体整体的供应有点太乐观半导体整体供应还是完全不足的最后我说一下包括樱桃的业绩
[30:00] 我之前一直非常看好热公司然后之前也跟很多朋友讲过这事情在嗯在他业绩刚出来那天好像还有朋友问我要不要买的我说你可以稍微等看一下然后就这样子,英特尔的业绩分成两大块,第一块是晶圆厂,现在大家关注的是IMIT,就是它做packaging,帮TPUV9做packaging。然后它可能会后面有流片的丢就14A流片的丢据我们所知呢14A和18A的两率上算还是比较明显的所以英特尔这公司和半年前一年前甚至半年前英特尔公司是完全不一样他的18A和14A的良率在提高回头看英产就是他在20块钱的时候大家觉得快要破产这是最最悲观的时候18块钱20块钱最悲观为什么如此之悲观他其实当时投了五年良率已经提高到70好像就内部的利用的话良率已经提高到70他的Five投了五年然后但是没有人愿意用他的Five的PDK没有人愿意用他外出外部开发载机店的为什么要用你呢所以没有Series的严肃的客户去用它他等于投了很多钱建完良率需要条是没人条然后公司又缺钱是两个死结纠结在一起有没有可能直接被吞并掉然后被货产或者从主有可能当时是有可能但是在一年以后在现在这时候他有两件事情被彻底改变了第一个呢就是他外部他以前投了1000多亿的那个FAB就是晶圆厂投了1030几亿吧今年还要投100亿进去然后这个晶圆场现在已经明确外部客户了在14A上啊可能会有中国的客户然后有苹果然后呃谷歌甚至可能钱到给他但是反正那个packaging就inmit那边谷歌和mtk确定是给了他所以他这个晶圆场现在的状况和当时是完全不一样第二个呢现金流就你要继续投金元潮你要继续把这个东西做起来你需要钱啊当时没有人愿意给他钱他连着两轮融资把钱其实已经搞定了也就是我今天不管你把我股价砸成什么样子或者多么看不起我公司做再差我钱绝对已经够把我的14A18A跑出来所以像下棋一样就这个像下围棋我两棋两个棋我已经活棋了你不管怎么弄我都没有用的就是英特尔是肯定能够活下来肯定能够走下去 然后接下去他这个业务就是能够跑出来 因为二供这件事情对于台积电你量不够 他要大家要搞啊搞二供 包括这个要搞二供带头的是苹果和谷歌一个晶圆场能不能跑出来很取决于客户的你有这样的客户跑他跑出来是一个时间问题跑出来是个时间问题还有你钱够不够让他跑出来这两个条件他都达到所以英特尔是因为Longaround是没有任何问题那么在这一次短期的业绩中间我觉得两个因素第一个是之前一直在传门说MTK的良率极差甚至我这边很早就听说有人说MTK良率是零但是零这个事情你感觉就很匪夷所思那肯定是设计的一个什么问题吧那么但是我们当我当时觉得如果出现零这个良率呢肯定市场会有很大的反应尽管我也不相信但我觉得市场会有很大的反应然后第二个原因其实这个我们没有料到我甚至觉得这次业就会很好但是呢我怕那个零良率所以我我我比较怕那个东西然后那个这次本身业绩确实也不错你如果看server那端server就是AI相关的需求的芯片它其实需求量非常大然后陈立五说他很遗憾没有办法满足客户的需求客户的买不到然后server的CPU比方说是128核我忘了我上次有没有说过就是当你的良率在提高的时候这些高毛利的芯片的触片率会变高你能够出个10%你到了98%你可能能出个70%对吧但英特尔现在到不了98%他年底可以到90%这个良率是在提高的过程中间然后他也面临另外一个阵痛就是他原来的市场主要是PC就是零售客户市场现在要转到数据中心的业务数据中心要转过去的话它的线程它不是AMDAMD是找TSMC代工所以TSMC解决了这个问题但是英产他要自己把这个线从PC端要切到服务器端这个切线的过程也要6个月所以他可能切线就是在今年上半年搞他要需要到四季度的时候把这个切线啊这东西完
[35:00] 所以在这个中间本身就有些财务的影响然后再加上以色列有一个厂被炸了那对于它未来的预期可能又变差所以这些东西都综合在一起最终PC变了很差的最主要原因中国消费崩溃中国对于啊你可以到时候开AMD的业绩我觉得AMD业绩在PC端也不会特别好的中国对于各个方面的消费电子的需求下降非常明显也就是在8月份之前就二季度的时候大家给比方说渠道房给英特尔的很多指引就PC端的指引就是个人电脑端的PCPU的指引然后完全没有达到特别在中国就是令人震惊的变得非常差所以这一次他给了很差的预期那你想对于server端还是继续往上对吧,但是对于PC端继续往下把它调低了很多,也就是以后server要比PC重要了吗?那个在PC端这一块它成立五就或者公司管理层这一次基本上把预期未来几年的走览都已经定价进去了那么是不是英特尔在国内因为中国的替代的CPU的竞争时它没有竞争力然后掉了市场份额呢并不是的是市场问题你们可以了解一下中国国内的EV的车的销量手机的销量然后所有消费电子的销量电脑的所有电脑的销量我这个数据是比较一致从8月份之后到现在这三个月然后最近可能会比较更加差所以所以所以英特尔是这么一回事情当然市场在本身流动性很差SAMI整体被砸的时候大家是不会看到你Data Center就是那个Data Center的业务是增长然后毛利Data Center业务本身毛利增长因为你良率在提高毛利在增长这些东西他们都是不太会看他看到是PC往下掉不知道为什么掉你是不是被吃粪了被AMD吃粪了不是这个这个是一个一个大家没有预料到的市场掉了这么多的原因好吧我把这个公司的业绩跟大家说一下因为我我之前就是他业绩之前也不少人跟我聊过这个英特尔的这个业绩的事情然后之后也很多人在关注这我大概就把这个东西介绍一下好那谢谢大家我就时间差不多到这里了