科技巨头AI发债推高美债期限溢价 杠杆半导体ETF遭遇损耗踩踏
Bo
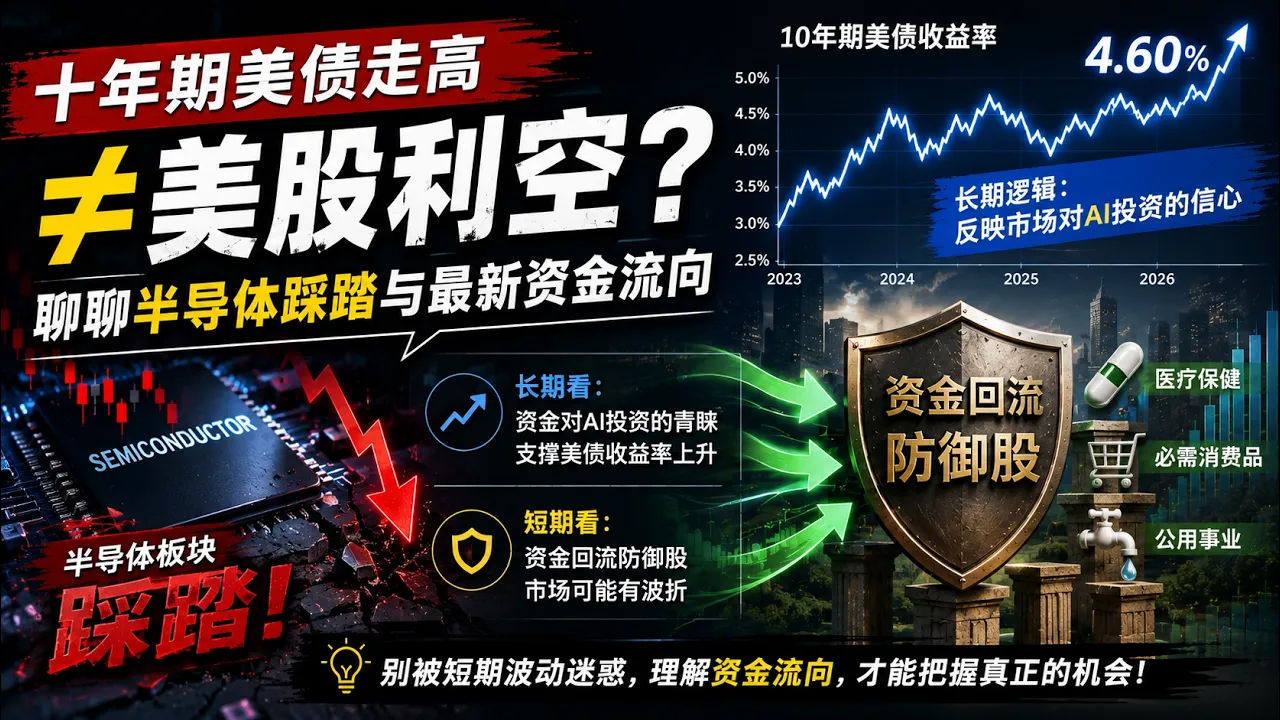
美债收益率走高本质是科技巨头为AI基建发债分流资金所致而非基本面恶化,但在资金滞留防御板块与高杠杆ETF严重磨损下,科技成长股短期估值仍面临出清压力。
AI-assisted summary of 十年期美债走高≠美股利空?聊聊AI投资、半导体踩踏与资金流向 — original source. Check the original for full context.
Source published:
Key ideas
- 10年期美债收益率走高并非加息预期重燃,而是AI基础设施建设引发巨额发债潮,期限溢价(Term Premium)上升导致无风险美债被动提高收益率。 (5:00)
- 半导体板块出现严重踩踏式去杠杆,过去三个月SOXX标的上涨4.55%,而三倍杠杆的SOXL因波动率磨损反而暴跌21.37%。 (10:00)
- 盘前资金流向显示红利与防御板块走强,自研配对指标向上表明避险情绪犹存,纳指企稳需等待资金从防御板块回流。 (15:00)
- 面对长端利率压制与高波震荡,博选择逢高止盈,将投资组合Beta敞口由1.5倍主动压降至约1.2倍。 (15:00)
Detailed notes
## Background 本内容由博主 Bo 于 2026 年 8 月 19 日发布在 YouTube 频道,视频时长为 19 分 48 秒。视频简介提供了面向美国、加拿大、澳洲、新加坡及马来西亚等地区居民的 moomoo 专属开户及入金奖励细则与会员答疑链接,并声明视频内容仅供教育与信息分享,不构成投资建议。
## TL;DR 视频深入剖析了长端美债收益率上升对美股的真实影响,指出决定大盘走势的根本力量是企业盈利而非机械的利率论调。博主指出本轮长债收益率走高的底层原因是期限溢价抬升,本质上反映了科技巨头发行长期高息企业债用于 AI 基建所带来的资金分流,构成了自我调节的负反馈机制。面对纳指估值承压以及半导体杠杆 ETF(如 SOXL)经历的严重踩踏与波动率磨损,博主结合防御股与成长股资金轮动指标,建议投资者警惕高杠杆衍生品陷阱,并在盘中通过逢高止盈主动降低投资组合的 Beta 敞口。
## Atmosphere & style 整体语调理性、冷静且极具批判性,博主以抽丝剥茧的逻辑破除市场上渲染的宏观“鬼故事”。叙事节奏层层递进,既有对宏观金融模型与历史复盘的严密推演,也有直面市场散户狂热踩踏的警醒与告诫。观看体验专业而务实,充盈着资深交易员面对市场波动时的审慎克制与去伪存真之感。
## Bulletin - [05:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=300s) 10年期美债收益率走高并非加息预期重燃,而是AI基础设施建设引发巨额发债潮,期限溢价(Term Premium)上升导致无风险美债被动提高收益率。 - [10:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=600s) 半导体板块出现严重踩踏式去杠杆,过去三个月SOXX标的上涨4.55%,而三倍杠杆的SOXL因波动率磨损反而暴跌21.37%。 - [15:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=900s) 盘前资金流向显示红利与防御板块走强,自研配对指标向上表明避险情绪犹存,纳指企稳需等待资金从防御板块回流。 - [15:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=900s) 面对长端利率压制与高波震荡,博选择逢高止盈,将投资组合Beta敞口由1.5倍主动压降至约1.2倍。
## Key takeaways - [00:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=0s) 10年期美债收益率走高常被用作情绪洗盘的宏观借口,但历史表明长债收益率走势与美股涨跌并非简单的一一对应关系。 - [00:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=0s) 在DCF模型中10年期美债收益率是折现率基准,虽然构成估值逆风,但美股最终方向取决于企业盈利与长端利率阻力之间的博弈。 - [00:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=0s) 历史数据显示:1998-2000年美债利率飙升美股暴涨,2000年泡沫破裂后利率连降三年纳指却持续下挫,盈利基本面才是终极驱动力。 - [05:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=300s) 本轮长债收益率抬升的核心驱动力是期限溢价(Term Premium),反映出市场对AI资本开支与投资热情的极端高涨。 - [05:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=300s) 科技巨头为建设数据中心密集发行高息长期企业债,分流长端存量资金,倒逼美债必须提高回报率以匹配风险利差。 - [05:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=300s) AI基建发债与长端美债利率构成自我调节机制:国债利率走高会推升企业融资成本,迫使其放缓发债,最终促使利率见顶回落。 - [05:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=300s) 华尔街大机构大举认购科技企业债,证明聪明钱对AI商业变现与偿债能力保持信心,长债走高并非AI基本面恶化。 - [10:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=600s) 长债收益率高位运行持续压制QQQ等指数的估值倍数,科技股整体估值体系自2024年下半年起已转入承压通道。 - [10:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=600s) 以韩国散户单边贡献约50亿美元为代表的散户杠杆过度堆积,诱发了SOXL的踩踏式暴力出清与去杠杆行情。 - [10:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=600s) 在宽幅震荡的去杠杆阶段,波动率磨损(Volatility Drag)极其剧烈,盲目持有TQQQ或SOXL等杠杆ETF会造成严重净值损耗。 - [15:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=900s) 纳斯达克100指数和科技成长股若要实质性走强,前提必须是资金从公用事业、消费和红利等防御板块中回流。 - [15:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=900s) 防御与成长股配对指标持续向上,显示市场避险吸附效应未见逆转,操作上应采取逢高止盈并降低组合Beta的防守策略。
## Detailed walkthrough ### [00:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=0s) 市场“鬼故事”:长端美债收益率走高与美股的真实历史关系
市场上近期又开始流传各种“鬼故事”,核心焦点集中在长端美债收益率的再度飙升上:30年期美债收益率突破了5.3%,10年期美债收益率也处于高位,引发了不少投资者的恐慌与抛售担忧。然而,长债收益率走高并非新鲜事,早在当年的5月、7月以及8月初都曾反复出现过。为什么此前波澜不惊,现在却被主流舆论重新搬上台面大做文章?很多时候,宏观论调被反复拿出来烘托气氛,更多是为了“配合市场的需要”来进行情绪渲染或调整洗盘。
从金融理论来看,10年期美债收益率确实被公认为“美股的定价之锚”。在自由现金流贴现模型(DCF)中,科技股与成长股未来现金流的折现率正是以10年期国债收益率为基准锚定。如果10年期美债收益率走高,意味着未来现金流折现到当下的现值缩水,对应公司的内在估值模型与股价自然会承受下行压力。然而在真实的交易历史中,美债收益率走高虽然是理论利空,但它与美股的走势绝非机械的一一对应关系,既不严格意味着美股必然下跌,其回落也不必然带来美股上涨。
拉长历史周期来看: - **1998年至2000年科网泡沫鼎盛期**:10年期美债收益率一路向上狂飙,但彼时美股不仅没有下跌,反而在估值极度膨胀的狂热推动下疯狂暴涨; - **2000年泡沫破裂后**:美债收益率掉头向下并连续下行了3年多,但纳斯达克指数却经历了惨烈的三年连跌; - **2023年4月至10月底**:10年期国债收益率一路冲破5.02%,当时技术分析派天天高呼“三重浪、四重浪下跌完蛋了”,纳斯达克指数确实接连下挫;但当收益率在10月底达到5%的顶峰并拐头向下后,纳指100随即开启了长达6个月(从2023年10月底一路飙升至2024年4月)不回头的暴力单边暴涨。
由此可见,决定美股中长期趋势的最底层驱动力始终是企业盈利等核心基本面,10年期美债收益率充其量只能算作一股宏观“逆风”。市场的最终走向,取决于企业基本面盈利的动力与长端利率的阻力之间究竟“谁强谁弱”。
---
[05:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=300s) 收益率走高的底层真相:期限溢价与AI巨头发债潮
```mermaid flowchart TD accTitle: AI投资与长债收益率负反馈循环 accDescr: 展示AI基建发债如何通过期限溢价推高美债收益率,并最终触发融资降温负反馈机制。
subgraph CapitalAllocation["资金分流与溢价抬升"] A["科技巨头发行高息公司债<br/>(如AI基础设施融资,年化约7%)"] --> B["吸纳市场长端存量资本"] B --> C["美债配置资金分流"] C --> D["市场索取更高期限溢价<br/>(Term Premium上升)"] D --> E["10年期/30年期美债收益率走高"] end
subgraph NegativeFeedback["成本约束与利率回落"] E --> F["科技公司发债融资成本攀升"] F --> G["科技公司主动削减发债需求"] G --> H["资本回流无风险国债市场"] H --> E end ```
深入拆解本轮长债收益率抬升的成因,可以发现它根本不是市场加息预期重燃所致。从美联储公布的短期利率路径预测来看,短期利率预期实际上是处于下行通道中的。推动10年期美债收益率上行的真正推手是“期限溢价”(Term Premium)。这背后折射出的本质,恰恰是市场对AI资本开支与投资热情的空前强化。
在长端资金体量相对固定的背景下,AI企业为了构建数据中心等基础设施,正在密集发行大规模长期企业债。以谷歌等巨头为例,若其发行10年期企业债并承诺约7%的年化收益率,考虑到其庞大的现金流与几乎为零的违约概率,投资机构自然会踊跃认购。而美国国债作为国家信用背书的无风险资产,原本收益率仅在4.5%至4.6%左右;当大量长端资金被AI基建债吸走后,流动性池子缩水,买方必然会要求美国国债提供更高的回报率(例如推升至4.7%、4.8%乃至5%),缩小其与优质科技企业债之间的利差,否则资金不会进场配置国债。
这一机制本质上构成了一个动态的负反馈自我调节系统: 1. AI投资过热促使巨头发债,分流资金并推高10年期及30年期美债收益率; 2. 长端国债收益率走高反过来倒逼科技公司的企业债发行利率水涨船高,使企业面临更高的融资成本与财务压力; 3. 融资成本过高将迫使科技公司缩减发债规模并抑制融资需求; 4. 企业端发债降温后,游资重新回流至国债市场,进而带动国债收益率自然见顶回落。
因此,不应将长债收益率的走高简单割裂为基本面利空。这非但不代表AI基本面恶化,反而是“长债利率的一部分压力本身就是AI投资太旺盛造成的”。手握海量调研资源和内部信息的华尔街聪明钱之所以敢重金承接这些企业债、助力其建设数据中心,正是因为坚信AI投资能够带来真金白银的商业回报且违约概率极低。
---
[10:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=600s) 纳指估值承压、半导体踩踏去杠杆与杠杆损耗陷阱
尽管AI长期逻辑未变,但长债收益率持续维持在高位,确实在实打实地压缩美股大盘的估值倍数。从纳斯达克100指数(QQQ)的估值走势图来看,自2024年下半年(11月左右)起,估值体系实际上就已经进入了下行轨道;即使后续英伟达公布强劲财报,除非指数大幅推升,否则整体估值仍会受到利率环境的持续压制。而在整个科技板块中,半导体及相关衍生杠杆工具的表现尤为剧烈。
特别是在三倍做多半导体ETF(SOXL)上,近期发生了严重的踩踏式去杠杆。早在8月美股前瞻中就曾借用白银去杠杆的历史提醒散户切勿盲目期待SOXL能够重现昔日的暴涨神话,正如《华尔街日报》报道所言,这类去杠杆过程往往需要数月时间才能逐步出清。在7月底至8月初期间,韩国散户疯狂涌入,SOXL剧增的数十亿美元资产规模中,韩国投资者单方面就贡献了约50亿美元。当散户端堆积了极端庞大的杠杆筹码时,华尔街主力资金最常用的收割与出清手段就是暴力砸盘、引爆杠杆仓位,导致成交量异常放大并形成多杀多的踩踏。
在去杠杆阶段,标的资产即便上涨,也多以极度磨人的宽幅震荡形式展开,这会对带杠杆的ETF造成毁灭性的波动率磨损(Volatility Drag)。过去三个月的数据对比揭示了极其惨烈的杠杆损耗现实: - **纳斯达克100 ETF(QQQ)**:上涨 1.32% - **三倍做多纳指ETF(TQQQ)**:受杠杆磨损拖累,反而下跌 3.51% - **半导体指数ETF(SOXX)**:上涨 4.55% - **三倍做多半导体ETF(SOXL)**:不仅没涨,反而暴跌 21.37%
这正是华尔街惯用的去杠杆手法:半导体行业基本面仍在,标的指数(SOXX)可以通过暴涨暴跌的宽幅震荡缓慢向上爬升,但在标的反复拉锯的过程中,三倍做多的SOXL净值却会在原地横盘震荡中被急剧磨损殆尽。TQQQ的磨损已经相当夸张,而高Beta属性极强的半导体板块(个股如闪存相关标的单日涨跌幅常达9%甚至两位数)如果盲目叠加上两倍、三倍杠杆,波动率损耗是致命的,投资者应当高度警惕此类衍生品的持有风险。
---
[15:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=900s) 资金流向监测:防御与成长板块博弈及仓位控制
从盘前的全市场资金流向来看,美股红利股(Dividend Stocks)逆势上涨了0.78%,包括日常消费品、公用事业以及医疗保健在内的传统防御板块普遍走强。如果这些防御板块在开盘之后未能出现走弱或回落态势,投资者就必须提高警惕,这清晰地表明市场避险情绪犹存,资金并没有真正从防御类资产回流至科技成长板块。
市场运行的一贯逻辑表明:纳斯达克100指数以及科技成长股若要真正企稳、走高并重新走强,前提往往必须是“以献祭这些美国的红利股、防御股为代价”,即必须看到资金从公用事业、消费和红利板块中大规模撤出,重新回流到科技成长股的核心赛道之中。
根据博自研的防御股与成长股配对指标(Pair Trading Ratio)显示: - 当该配对指标向上走高时,代表资金正持续涌入防御股,远离成长股,对纳指构成偏空信号; - 当日该配对指标依然呈现向上的走势,意味着防御板块对资金的吸附尚未逆转。
基于当前的资金流向与宏观逆风,博在操作策略上明确选择在盘中采取逢高止盈(Take-profit)的防御手段,将自身投资组合的Beta敞口从原本的1.5倍降至约1.2倍左右,通过主动降杠杆和降低风险敞口来应对当前的宽幅震荡与去杠杆环境。
## Notable quotes > [00:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=0s) 决定美股中长期趋势的最底层驱动力始终是企业盈利等核心基本面,10年期美债收益率充其量只能算作一股宏观“逆风”。市场的最终走向,取决于企业基本面盈利的动力与长端利率的阻力之间究竟“谁强谁弱”。 — Bo
> [00:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=0s) 美债收益率走高虽然是理论利空,但它与美股的走势绝非机械的一一对应关系,既不严格意味着美股必然下跌,其回落也不必然带来美股上涨。 — Bo
> [05:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=300s) 推动10年期美债收益率上行的真正推手是“期限溢价”(Term Premium)。这背后折射出的本质,恰恰是市场对AI资本开支与投资热情的空前强化。 — Bo
> [05:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=300s) 长债利率的一部分压力本身就是AI投资太旺盛造成的。 — Bo
> [05:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=300s) 手握海量调研资源和内部信息的华尔街聪明钱之所以敢重金承接这些企业债、助力其建设数据中心,正是因为坚信AI投资能够带来真金白银的商业回报且违约概率极低。 — Bo
> [10:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=600s) 在去杠杆阶段,标的资产即便上涨,也多以极度磨人的宽幅震荡形式展开,这会对带杠杆的ETF造成毁灭性的波动率磨损(Volatility Drag)。 — Bo
> [10:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=600s) 这正是华尔街惯用的去杠杆手法:半导体行业基本面仍在,标的指数(SOXX)可以通过暴涨暴跌的宽幅震荡缓慢向上爬升,但在标的反复拉锯的过程中,三倍做多的SOXL净值却会在原地横盘震荡中被急剧磨损殆尽。 — Bo
> [15:00](https://www.youtube.com/watch?v=Z5kqHc48rew&t=900s) 纳斯达克100指数以及科技成长股若要真正企稳、走高并重新走强,前提往往必须是“以献祭这些美国的红利股、防御股为代价”,即必须看到资金从公用事业、消费和红利板块中大规模撤出,重新回流到科技成长股的核心赛道之中。 — Bo
## Mentioned 10年期美债收益率, 30年期美债收益率, 美联储, 纳斯达克100指数 (QQQ), 三倍做多纳指ETF (TQQQ), 半导体指数ETF (SOXX), 三倍做多半导体ETF (SOXL), 英伟达 (NVIDIA), 谷歌 (Google), 苹果 (Apple), SpaceX, 华尔街日报 (The Wall Street Journal), Moomoo, Bo
## Video description 欢迎加入会员,支持我的创作,并获得会员专属答疑: https://www.youtube.com/channel/UCNo5-yY8o53AFHS4AladYIg/join
Bo的moomoo专属开户链接邀请:https://start.moomoo.com/0EMlFh 通过此链接完成注册,可以领取专属开户奖励。
🇺🇸 美国居民开户奖励 限时活动 截止至 2026年10月31日 8.1% APY Cash Sweep 新用户开户即可参与 Cash Sweep: * 3.35% 基础收益 * 额外 4.75% 加息奖励(60天) 最高可享 8.1% APY ✅ 随存随取✅ 自动参与交易结算 入金奖励(最高价值US$1,000 NVDA股票) 首次累计净入金达到: * US$500 → 价值US$30 NVDA股票 * US$2,000 → 累计价值US$100 NVDA股票 * US$10,000 → 累计价值US$200 NVDA股票 * US$50,000 → 累计价值US$400 NVDA股票 * US$100,000 → 累计价值US$1,000 NVDA股票
🇨🇦 加拿大居民开户奖励 限时活动 2026年6月1日 – 2026年8月31日 开户奖励 开户即可获得: * 30天免佣卡 * 30天 6% APY Cash Sweep 入金奖励 首次净入金: * CAD$1,000 → 10股赠股 (有机会抽取SpaceX, Nvidia等热门股票) * CAD$8,000 → 30股赠股 (有机会抽取SpaceX, Nvidia等热门股票) ✅ 支持 Cash / Margin / TFSA / RRSP 账户✅ CIRO监管 + CIPF保障
🇦🇺 澳洲居民开户奖励 开户奖励 * 30天0佣交易 入金奖励 入金 AU$1000 * 获得5次抽赠股机会 入金 AU$3,000 * 获得15次抽赠股机会 入金 AU$8,000 * 获得30次抽赠股机会 Cash Plus 闲置资金最高可享: * 30天 6% APY Cash Sweep
🇸🇬 新加坡居民开户奖励 开户奖励 开户即可获得: * 美股和新加披股票 Level 2 实时行情 * 港股Level 1实时行情 * 美股终身免佣 * 新加坡股票 1年免佣卡 * 港股及中国A股 30天免佣卡 入金奖励 首次净入金达到: * S$3,000 → S$20 NVDA碎股 + S$40交易券 * S$10,000 → S$120 NVDA碎股 + S$80交易券 * S$100,000 → S$370 NVDA碎股 + S$410交易券 * S$500,000 → S$470 NVDA碎股 + S$570交易券
🇲🇾 马来西亚居民开户奖励 新用户开户奖励(最高 RM1,500) 开户福利 * 180天 0佣金交易 * 适用于 5 大市场: * 🇺🇸 美国 * 🇲🇾 马来西亚 * 🇭🇰 香港 * 🇸🇬 新加坡 * 🇨🇳 中国A股(如适用)
首次净入金奖励(最高 RM1,500) 净入金金额 奖励 ≥ RM1,000 RM100 Cash Coupons ≥ RM3,000 RM100 Apple Stock ≥ RM10,000 RM300 Apple Stock + 获得 iPhone Lucky Draw 抽奖资格 ≥ RM40,000 RM1,000 Apple Stock 最高奖励价值:RM1,500
This video is for educational and informational purposes only. It does not constitute investment advice. Please beware of impersonators. 本视频仅供教育与信息分享,不构成任何投资建议。请谨防冒充者。
#美股 #美股分析 #纳指 #QQQ
[Source](https://www.youtube.com/watch?v=Z5kqHc48rew)