量化回测失真源自执行偏离与成交假设 漏斗排查锁定实盘亏损
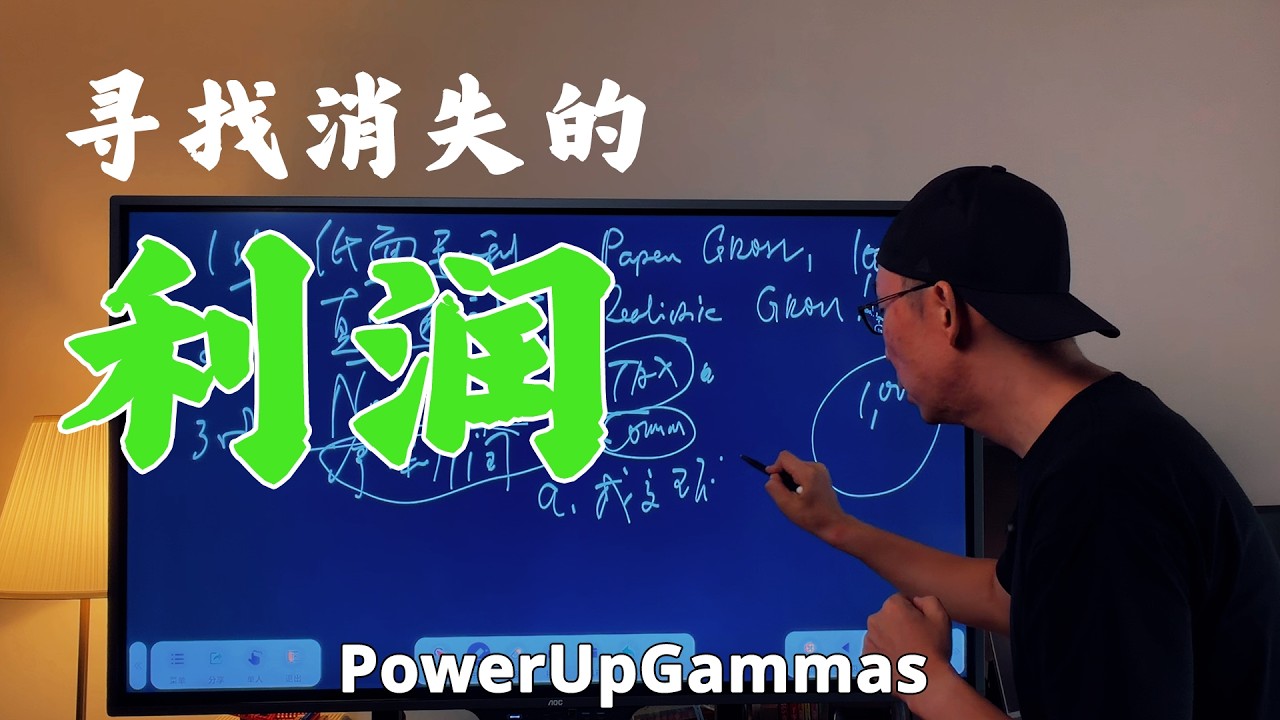
PowerUpGammas
实盘交易利润缩水并非统计优势失效,而是主观随意执行、薄弱流动性容量限制以及回测中偷窥未来函数的成交假设共同摧毁了纸面收益。
AI-assisted summary of 消失的利润,明明有统计优势,为什么交易后还是赚不到钱? — original source. Check the original for full context.
Source published:
Key ideas
- 量化回测与实盘脱节的排查应遵循商业归因逻辑,首要前提是确认实盘未发生“策略漂移”,且策略本身不具备极度依赖单笔交易或单一标的的底层脆性。 (0:00)
- 建立“三层利润漏斗”模型(纸面毛利、真实毛利、真实净利),可系统性归因成交环节(流动性、资金容量、成交假设)与费用环节(佣金放大镜效应)的两大出血点。 (6:50)
- 回测中采用最低价入场、依据收盘指标即时以收盘价成交或默认买卖中间价撮合,均属于违背物理时序的未来函数或不切实际假设,会制造虚假的统计优势。 (15:00)
- 交易佣金与手续费在高频交易或大样本量下具有“放大镜效应”,会将极其微小的滑点损耗放大并彻底吞噬真实净利润。 (19:00)
Detailed notes
## Background 该视频由 YouTube 频道 PowerUpGammas 于 2026 年 9 月 2 日发布。视频简介指出,内容采用商业经营的归因逻辑拆解量化交易中“回测表现优异但实盘无法盈利”的底层成因,从主观执行偏差、策略底层脆性到流动性与成交假设陷阱,提供了一套漏斗式排查框架来精准定位策略的真实出血点。
## TL;DR 很多量化交易者常面临回测与实盘严重脱节的困境,视频提出应像经营实体餐馆排查亏损一样,通过漏斗式框架层层归因。排查首先需通过两大前提自查:确认实盘是否因抢跑、仓位缩放或漏单发生“策略漂移”,以及策略利润是否过度集中在极少数交易或标的而具备高“脆性”。随后,利用“纸面毛利-真实毛利-真实净利”的三层利润漏斗,逐一排查微观流动性匮乏、资金容量瓶颈、未来函数与不切实际的撮合假设等成交环节损耗。最后,量化高频交易下佣金手续费对微观缺陷的放大效应,帮助交易者从模糊亏损走向清晰闭环排查。
## Atmosphere & style 整体语调理性严谨、直击痛点,充斥着硬核量化从业者的冷静与专业。叙事风格抛弃了虚妄的暴富幻想,采用抽丝剥茧的商业诊断视角和刑侦式的层层拷问,语言通俗生动却极具说服力。听众在聆听过程中会经历从面对实盘亏损的迷茫困惑,到被一针见血指出人性冲动与回测漏洞时的警醒震撼,最终收获一套清晰落地的排查心智模型。
## Bulletin - [00:00](https://www.youtube.com/watch?v=gxNMETzy3go&t=0s) 量化回测与实盘脱节的排查应遵循商业归因逻辑,首要前提是确认实盘未发生“策略漂移”,且策略本身不具备极度依赖单笔交易或单一标的的底层脆性。 - [06:50](https://www.youtube.com/watch?v=gxNMETzy3go&t=410s) 建立“三层利润漏斗”模型(纸面毛利、真实毛利、真实净利),可系统性归因成交环节(流动性、资金容量、成交假设)与费用环节(佣金放大镜效应)的两大出血点。 - [15:00](https://www.youtube.com/watch?v=gxNMETzy3go&t=900s) 回测中采用最低价入场、依据收盘指标即时以收盘价成交或默认买卖中间价撮合,均属于违背物理时序的未来函数或不切实际假设,会制造虚假的统计优势。 - [19:00](https://www.youtube.com/watch?v=gxNMETzy3go&t=1140s) 交易佣金与手续费在高频交易或大样本量下具有“放大镜效应”,会将极其微小的滑点损耗放大并彻底吞噬真实净利润。
## Key takeaways - [00:00](https://www.youtube.com/watch?v=gxNMETzy3go&t=0s) 回测与实盘脱节的诊断应类比商业经营排查,先固定变量并层层漏斗式排查,而非盲目推倒重来或空想提高收益。 - [01:30](https://www.youtube.com/watch?v=gxNMETzy3go&t=90s) 进入技术诊断前必须回答两大前提问题:实盘是否仍在跑回测的策略,以及策略底层捕获的优势是否过于脆弱。 - [02:30](https://www.youtube.com/watch?v=gxNMETzy3go&t=150s) 主观干预(如擅自提前入场抢跑、凭个人喜好增减仓位、主观滤除信号)会导致“策略漂移”,破坏统计学样本分布与执行一致性。 - [06:50](https://www.youtube.com/watch?v=gxNMETzy3go&t=410s) 策略“脆性”体现为收益高度集中于极少数两三笔爆款交易,或全部利润仅来源于单一明星标的(如 AAPL),缺乏抗风险韧性。 - [08:50](https://www.youtube.com/watch?v=gxNMETzy3go&t=530s) 三层利润漏斗将收益清晰拆解为纸面毛利(Paper Gross Profit)、真实毛利(Realistic Gross Profit)与真实净利(Realistic Net Profit)。 - [10:30](https://www.youtube.com/watch?v=gxNMETzy3go&t=630s) 低流动性标的(如仙股、深度虚值或远月期权)盘口单薄且点差极大,真实撮合时滑点损耗会导致真实毛利远逊于纸面毛利。 - [12:30](https://www.youtube.com/watch?v=gxNMETzy3go&t=750s) 可通过分层归因法(Stratification)按标的、时段与板块拆解交易记录,精确定位滑点损耗集中的流动性出血点。 - [13:30](https://www.youtube.com/watch?v=gxNMETzy3go&t=810s) 策略存在物理上的资金容量瓶颈(Capital Capacity Cap),仓位放大后冲击微观盘口会导致均价劣化与净利断崖式下跌。 - [15:00](https://www.youtube.com/watch?v=gxNMETzy3go&t=900s) 假设以当日最低价(Low Price)入场属于典型的窥探未来函数,因为最低价仅在全天收盘后才能确定,实盘无法复制。 - [16:00](https://www.youtube.com/watch?v=gxNMETzy3go&t=960s) 在收盘瞬间依据需要收盘价作为输入的指标(如 CCI、RSI)入场,在物理时序与数据运算逻辑上存在根本矛盾。 - [17:00](https://www.youtube.com/watch?v=gxNMETzy3go&t=1020s) 期权回测若假设以中间价(Mid Price)成交,在流动性欠佳、买卖差价宽泛的合约上往往会导致挂单落空或严重滑点。 - [18:00](https://www.youtube.com/watch?v=gxNMETzy3go&t=1080s) 跨品种交易策略中若行情数据时间戳错位(如现货时间戳晚于衍生品下单),策略本质上属于拿未来信号指导历史交易的伪逻辑。 - [19:00](https://www.youtube.com/watch?v=gxNMETzy3go&t=1140s) 交易笔数增加时佣金手续费呈现“放大镜效应”,会将极其微弱的执行偏差无限放大,成为吞噬净利的最后一环。 - [20:00](https://www.youtube.com/watch?v=gxNMETzy3go&t=1200s) 实盘排查闭环需按顺序完成:纠正执行偏离、检验策略脆性、校准成交假设与资金容量、最后度量高频佣金磨损。
## Detailed walkthrough ### [00:00](https://www.youtube.com/watch?v=gxNMETzy3go&t=0s) 回测与实盘脱节的商业归因逻辑与两大前提拷问
很多量化交易者在策略研发阶段,通过严密的回测验证,觉得各种指标表现都非常完美;然而一旦把策略部署到实盘交易中,却发现实盘表现与回测收益之间出现了巨大的脱节与偏差(discrepancy)。面对这种“明明在纸面上显示有统计优势,实际执行后却完全赚不到钱”的困境,交易者往往会陷入迷茫。
如果把金融交易视作一门买卖,其核心逻辑与开餐厅、做实体生意是完全相通的。设想你开了一家餐馆,连续亏损了一个月,正确的商业归因绝对不是在原地空想“该怎么提高营业额”,而是必须把所有变量固定下来、抽丝剥茧,排查到底哪个环节在“出血”。做交易研究也是同样的道理,需要像刑侦破案一样,通过一套漏斗式的归因框架层层拷问自己,尝试锁定核心症结。
在进入具体的微观技术分析之前,交易者首先必须直面两个看似荒唐、却往往一针见血的前提问题:
1. **实盘交易的对象,到底还是不是原来回测的那个策略(Strategy Drift)?** 2. **策略本身所捕获的那个优势(Edge),其底层特质到底健不健康、是不是极度脆弱?**
只有这两个前提逐一通过了检验,后续的利润拆解才有意义。
```mermaid flowchart TD accTitle: Strategy Discrepancy Diagnostics Framework accDescr: A decision tree showing the systematic framework to diagnose discrepancies between backtest and live trading results.
subgraph Prerequisites["第一阶段:前提性自查"] Q1{"1. 策略发生漂移了吗?<br/>(入场时间/仓位/漏单)"} Q2{"2. 策略底层脆性高吗?<br/>(收益高度集中于个别交易/标的)"} end
subgraph Funnel["第二阶段:三层利润漏斗拆解"] P1["纸面毛利 Paper Gross Profit"] P2["真实毛利 Realistic Gross Profit"] P3["真实净利 Realistic Net Profit"] P1 -->|"扣除成交环节损耗 A<br/>(流动性/资金容量/成交假设)"| P2 P2 -->|"扣除费用环节损耗 B<br/>(佣金手续费放大镜)"| P3 end
Q1 -- "未偏离" --> Q2 Q2 -- "韧性良好" --> Funnel Q1 -- "已偏离" --> Fix1["纠正主观执行偏差"] Q2 -- "过于脆弱" --> Fix2["重构或放弃脆性策略"] ```
---
[02:30](https://www.youtube.com/watch?v=gxNMETzy3go&t=150s) 主观执行偏离:实盘中的“策略漂移”与伪系统化交易
当交易者从主观交易(discretionary trading)刚刚转型为系统化量化交易(systematic trading)时,人性深处的交易冲动往往会暗中破坏规则,导致实盘执行彻底脱离回测模型。表面上看交易的代码和标的完全一致,实际上早已“偷梁换柱”:
- **擅自提前入场(Altered Timing & Pricing)**:策略原本严格设定为“次日开盘价买入”(trade next open),但在当天下午收盘前一个小时,交易者看到盘面极其强悍,心里开始发痒,忍不住在收盘前提前抢跑买入。这直接彻底改变了成交价格的基准。 - **依据主观偏好调整仓位(Altered Position Sizing & Risk Distribution)**:策略本应维持固定的等风险头寸(例如单笔亏损上限为 1 个 Unit = 1,000 美元)。当出现买入信号时,如果交易者主观上也极度看好,往往会违规放量买入 2 个 Units;反之,若股票处于暴跌势头中,交易者心生恐惧,怀疑“凭什么去买这张 Call”,便主观将仓位削减至 0.5 个 Unit。这种忽大忽小的下注方式彻底扭曲了回测所依赖的样本风险分布。 - **主观滤除交易信号(Ignored Signals)**:系统触发了明确的买入信号,但交易者碰巧看到分析师报告或得知公司即将公布重大不利决议,因内心恐惧而直接跳过该笔交易。
这种主观干预的后果极为深远。它改变了成交价格、破坏了有效抽样样本的分布,并重塑了整体风险曲线。偏离(deviate)规则并不必然导致亏损,但它从根本上摧毁了统计学意义上的策略一致性——此时实盘跑的根本不是回测的策略,后面的诊断也就无从谈起。
---
[06:50](https://www.youtube.com/watch?v=gxNMETzy3go&t=410s) 策略底层脆性识别与“三层利润”漏斗模型
如果执行端做到了百分之百的机械纪律,接下来便要审视策略的体质:**“这个策略是不是很脆?”**
策略的“脆性”(Fragility)就像人体的抵抗力,体质差的人稍微遇到极端环境(比如进入高原)就会倒下。脆性并不等同于绝对收益的优劣,而是一种抗风险特质的缺失。典型的脆性特征包括: - **收益极度依赖个别交易**:回测显示策略总计斩获 10,000 美元的总收益(lump sum),但细看交割单,发现 90% 以上的利润全靠其中极少数的两三笔爆款交易贡献,其余大部分交易只是平手或微亏。 - **标的高密度集中**:回测覆盖了整个股票池,但拆解后发现近乎所有的正向收益都只来自于单一明星标的(例如 Apple / AAPL),在其他资产上几乎毫无超额收益(Edge)。
若策略本身具备足够的韧性与统计稳定性,就可以引入商业财务报表式的**“三层利润漏斗”**进行归因诊断:
| 利润层级 | 财务概念 | 交易定义与流失原因 | |:--- |:--- |:--- | | **第一层** | **纸面毛利 (Paper Gross Profit)** | 系统在历史纯净数据上模拟撮合算出的理想总利润(例如 10,000 美元)。 | | **第二层** | **真实毛利 (Realistic Gross Profit)** | 进入实盘后扣除点差、滑点及微观流动性摩擦后的毛利(可能只剩下 3,000 美元,损耗达 7,000 美元)。 | | **第三层** | **真实净利 (Realistic Net Profit)** | 进一步扣除佣金(Commission)等交易规费后真正落入口袋的净利润(最终可能仅存 1,000 美元)。 |
从纸面毛利到真实净利的巨大流失,核心归结于两大出血点:**损耗 A(成交环节问题)** 与 **损耗 B(费用环节问题)**。
---
[10:30](https://www.youtube.com/watch?v=gxNMETzy3go&t=630s) 成交环节出血点之一:微观流动性匮乏与分层排查法
从纸面毛利滑落到真实毛利,最常见的元凶是资产的微观流动性。在流动性充裕的场景下,历史数据给出的模拟价格与真实撮合价格相差无几;但一旦进入低流动性市场,二者就会产生巨大割裂。
以低价“仙股”(Penny Stocks)或非核心期权合约为例: - 这类标的流通股本小、单价低、日内波动率极高,但盘口挂单极度单薄(thin order book)。 - 交易者想买 100 股或许能以盘口价成交,若加仓到 150 股,由于盘口缺乏对手盘,就必须向上吃单,以显著更高的溢价买入。 - 美股期权市场除了少数超级蓝筹和主流指数 ETF 外,绝大多数远月或深度虚值期权的流动性都极差,点差(bid-ask spread)异常宽泛。
要排查实盘收益是否因流动性受损,可采用统计学与医学双盲实验中通用的**分层归因法(Stratification)**:将交易数据按不同标的(Tickers)、交易时段(开盘、午盘、收盘前)、行业板块(Industry)进行分组对比,观察滑点亏损是否高度集中在某些流动性较差的子集中。
---
[13:30](https://www.youtube.com/watch?v=gxNMETzy3go&t=810s) 成交环节出血点之二:资金容量瓶颈(Capital Capacity Cap)
资金容量是策略在物理层面的承载上限。许多策略在小资金阶段表现优异,一旦规模扩大,边际收益便会迅速衰减:
- 某些微盘股或细分期权策略,账户规模在 20 万美元(200k)时回测和实盘还能勉强匹配; - 当规模增加到 30 万美元(300k)时,成交均价明显劣化,超额收益被滑点严重吞噬; - 当推高到 40 万美元(400k)乃至 100 万美元时,所需要的买入量在微观盘口上已经无法以合理价格撮合(可能需要以原价两倍的代价吃单),整体净利润呈现断崖式下跌。
由此可以判定,该策略存在非常明确的资金容量上限(Cap),不能盲目扩张规模。
---
[15:00](https://www.youtube.com/watch?v=gxNMETzy3go&t=900s) 成交环节出血点之三:不切实际的成交假设与未来函数陷阱
成交环节最致命、也最隐蔽的偏差,源于回测引擎中植入了不切实际、违背物理时序的成交假设。这往往在回测曲线上制造出一条近乎完美的“虚假优势”(Fake Edge),实盘中却根本无法落地:
- **最低价入场假设(Low Price Entry)**:系统在历史 K 线上默认以当天的最低价(Low)买入。K 线的最低价往往在盘中某个瞬间一闪而过,只有在全天收盘(Close)定格后才能确认。实盘中没有任何交易者能未卜先知那是当天的全天最低价,在回测中采用该假设相当于在策略中预埋了严重的偷窥未来函数。 - **收盘时瞬间根据收盘指标入场(Entry on Close with Close Indicators)**:例如设定在收盘时(如下午 4:00)入场,但触发入场的判定依据却是 CCI、RSI 等技术指标的收盘读数。指标读数需要以收盘价为输入才能完成计算,在时序逻辑上,交易者不可能在收盘价尚未锁定的瞬间,既拿到了最终读数又按照收盘价完成了市价报单。 - **中间价撮合成交(Mid Price Execution)**:期权回测系统中常常采用买卖盘中间价(Mid Price)计算收益。对于流动性极佳的标的,中间价或许能部分成交;但对于点差巨大的次级期权,挂在中间价上往往根本无法被撮合,实盘中若非主动跨越点差吃单,交易便会直接挂单落空(miss the trade)。 - **时间戳逻辑错位(Timestamp Misalignment)**:在跨品种驱动交易中(例如通过股票现货的价格异动来指导期权衍生品的买卖),如果股票行情数据的时间戳晚于期权下单的时间戳,模型在逻辑上就属于“拿未来的信号去指导过去的交易”。时序一旦错位,整个策略就彻底沦为虚幻的数字游戏。
---
[19:00](https://www.youtube.com/watch?v=gxNMETzy3go&t=1140s) 费用环节的“放大镜效应”与综合排查闭环
在穿透了成交环节(损耗 A)之后,漏斗的最后一环是费用环节(损耗 B)。在这个环节中,税费(Tax)因人而异、因地区体制而异,一般留作最终独立考量;而佣金手续费(Commission)则完全可以预先精确建模。
交易佣金和平台手续费在低频策略中或许微不足道,但交易频率一旦升高,佣金就会化身为一切微观缺陷的**“放大镜”(Magnifier)**: - 随着交易笔数(Number of trades)呈线性或指数级增加,每一笔交易被扣除的固定摩擦费用在不知不觉中迅速积聚。 - 哪怕成交环节只出现极细微的滑点偏差,被成百上千次的交易笔数反复放大后,原本看似可观的纸面利润也会被蚕食殆尽,导致真实毛利到真实净利之间出现崩塌式的坠落。
现实实盘中,流动性不足、容量见顶、时间戳错位以及高频佣金磨损往往不是单独发生的,而是交织重叠、协同破坏策略表现。交易者在排查实盘困局时,必须严格遵循这套闭环逻辑: 1. **排查执行偏离**:确认自己是否百分之百执行了系统信号,杜绝抢跑、仓位缩放与漏单; 2. **测试策略脆性**:确认策略利润是否过度依赖个别交易或孤立标的; 3. **定位成交假设与流动性限制**:检查回测是否存在中间价、收线逻辑或最低价的虚假假设,并根据资金体量确认流动性是否遭遇瓶颈; 4. **度量摩擦放大效应**:测算交易笔数对费用环节的侵蚀程度。
逐项排查之后,虽然并非所有策略的缺陷都能被修复,但至少能让交易者从糊涂亏损走向清醒归因,精准找到策略实盘失血的真正伤口。
## Notable quotes > [00:00](https://www.youtube.com/watch?v=gxNMETzy3go&t=0s) 实盘交易的对象,到底还是不是原来回测的那个策略?
> [00:00](https://www.youtube.com/watch?v=gxNMETzy3go&t=0s) 策略本身所捕获的那个优势(Edge),其底层特质到底健不健康、是不是极度脆弱?
> [02:30](https://www.youtube.com/watch?v=gxNMETzy3go&t=150s) 偏离(deviate)规则并不必然导致亏损,但它从根本上摧毁了统计学意义上的策略一致性——此时实盘跑的根本不是回测的策略,后面的诊断也就无从谈起。
> [06:50](https://www.youtube.com/watch?v=gxNMETzy3go&t=410s) 这个策略是不是很脆?
> [06:50](https://www.youtube.com/watch?v=gxNMETzy3go&t=410s) 策略的“脆性”(Fragility)就像人体的抵抗力,体质差的人稍微遇到极端环境(比如进入高原)就会倒下。
> [10:30](https://www.youtube.com/watch?v=gxNMETzy3go&t=630s) 美股期权市场除了少数超级蓝筹和主流指数 ETF 外,绝大多数远月或深度虚值期权的流动性都极差,点差(bid-ask spread)异常宽泛。
> [15:00](https://www.youtube.com/watch?v=gxNMETzy3go&t=900s) K 线的最低价往往在盘中某个瞬间一闪而过,只有在全天收盘(Close)定格后才能确认。实盘中没有任何交易者能未卜先知那是当天的全天最低价,在回测中采用该假设相当于在策略中预埋了严重的偷窥未来函数。
> [19:00](https://www.youtube.com/watch?v=gxNMETzy3go&t=1140s) 交易佣金和平台手续费在低频策略中或许微不足道,但交易频率一旦升高,佣金就会化身为一切微观缺陷的“放大镜”(Magnifier)
> [19:00](https://www.youtube.com/watch?v=gxNMETzy3go&t=1140s) 逐项排查之后,虽然并非所有策略的缺陷都能被修复,但至少能让交易者从糊涂亏损走向清醒归因,精准找到策略实盘失血的真正伤口。
## Mentioned Apple (AAPL), CCI, RSI, PowerUpGammas
## Video description 回测表现好的系统,为什么真实交易无法赚钱?我们使用商业经营的归因逻辑,拆解“回测与实盘差异”的底层原因:从主观执行偏离、策略底层脆性,到流动性与成交假设陷阱。提供一套漏斗式排查框架,帮你精准定位策略的真实出血点。
✅ 免费下载一看就懂的期权 eBook:https://powerupgammas.com/ebook-and-reader-questions-answers/ ✅ 免费参加新手交易者五天迷你课:https://powerupgammas.com/new-trader-bootcamp-registeration/ 🔴 深入和系统学习期权 / 定量:https://powerupgammas.teachable.com
[Source](https://www.youtube.com/watch?v=gxNMETzy3go)