美债收益率触及5.3%主因真实利率上移 机构资金持续押注AI开支
都在讲通胀,但债市交易的不是通胀 — Bo

Bo

克利夫兰联储模型显示10年期美债收益率上行近七成由真实利率抬升驱动而非通胀失控,盲目因高利率做空美股忽视了经济与资本开支韧性,未来真实利率骤降才是潜在崩盘信号。

AI-assisted summary of 都在讲通胀,但债市交易的不是通胀 — original source. Check the original for full context.

Source published:

Key ideas

  • 10年期美债收益率从4.3%升至5.3%并非由通胀失控驱动,克利夫兰联储模型拆解显示通胀预期及溢价仅贡献约30%,近70%由未来真实利率预期上升主导。 (9:03)
  • 美债收益率上行反映资本对美国经济韧性及AI资本开支(Capex)的强劲预期,意味着美债利率居高不下并不构成做空美股的必然理由。 (9:03)
  • 资金持续流入高波动资产(SPHB),低波动与高波动比值(SPLV/SPHB)与QQQ呈镜像走势,叠加AAII散户看空情绪维持高位,技术与情绪面均支撑继续看多纳指。 (2:33)
  • 博的公开账户运行两个月实现15%收益,策略以QQQ/TQQQ为核心,通过卖出深度虚值Put(Sell Put)并结合1.5倍杠杆实现低回撤稳健增值。 (0:00)

Detailed notes

## Background 本期内容由 YouTube 创作者“Bo”于 2026 年 10 月 3 日发布。视频简介说明该内容仅供教育与信息分享,不构成投资建议,同时附上了创作者的会员频道、Discord 社区及平台入金福利链接,重点探讨美股与美债市场的宏观走向。

## TL;DR 视频首先复盘了创作者公开实盘账户两个月内实现 15% 收益的稳健策略,重点解析了在 9 月 24 日纳指回调时果断卖出 TQQQ 看跌期权(Sell Put)的操作逻辑,并通过低波动与高波动资产比值及 AAII 散户极端看空指标佐证美股多头基础依然扎实。随后,作者利用克利夫兰联储模型深入拆解了 10 年期美债收益率升破 5% 的底层驱动力,指出通胀因素仅贡献了约 30%,近 70% 的涨幅其实来自未来 10 年真实短期利率中枢的抬升。这表明机构资金交易的是美国经济韧性与 AI 资本开支的强劲需求而非通胀失控,并警示投资者切勿刻舟求剑地认为未来美债收益率下降就必然是股市利好。

## Atmosphere & style 整体氛围理性克制、严谨从容,展现出成熟交易者面对市场剧烈波动时的沉着与客观。作者以个人实盘复盘为引,随后借助权威联储模型层层剖析宏观数据,语气笃定且富有逻辑说服力。整期内容既有击破大众认知误区的清醒感,又传递出注重风险控制、不随波逐流的专业思考质感。

## Bulletin - [09:03](https://www.youtube.com/watch?v=wERSMycMUNA&t=543s) 10年期美债收益率从4.3%升至5.3%并非由通胀失控驱动,克利夫兰联储模型拆解显示通胀预期及溢价仅贡献约30%,近70%由未来真实利率预期上升主导。 - [09:03](https://www.youtube.com/watch?v=wERSMycMUNA&t=543s) 美债收益率上行反映资本对美国经济韧性及AI资本开支(Capex)的强劲预期,意味着美债利率居高不下并不构成做空美股的必然理由。 - [02:33](https://www.youtube.com/watch?v=wERSMycMUNA&t=153s) 资金持续流入高波动资产(SPHB),低波动与高波动比值(SPLV/SPHB)与QQQ呈镜像走势,叠加AAII散户看空情绪维持高位,技术与情绪面均支撑继续看多纳指。 - [00:00](https://www.youtube.com/watch?v=wERSMycMUNA&t=0s) 博的公开账户运行两个月实现15%收益,策略以QQQ/TQQQ为核心,通过卖出深度虚值Put(Sell Put)并结合1.5倍杠杆实现低回撤稳健增值。

## Key takeaways - [00:00](https://www.youtube.com/watch?v=wERSMycMUNA&t=0s) 博的20万美元公开账户运行两个月增至23万美元,收益率达15%,回撤控制在3%以内,策略兼顾稳健性与牛市收益。 - [00:00](https://www.youtube.com/watch?v=wERSMycMUNA&t=0s) 9月24日纳指暴跌时果断卖出两个月后到期的TQQQ看跌期权(Sell Put),锁定高波动权利金,计划盈利达75%至80%时平仓止盈。 - [02:33](https://www.youtube.com/watch?v=wERSMycMUNA&t=153s) 市场主力诱空拉升后短时间内不会让踏空资金低位回补,行情反转通常需要经历漫长的高位筹码换手阶段。 - [02:33](https://www.youtube.com/watch?v=wERSMycMUNA&t=153s) 低波动(SPLV)与高波动(SPHB)资产的比值是观察市场风险偏好的核心指标,该比值与QQQ呈镜像关系,9月初起明确指向资金涌向高风险资产。 - [02:33](https://www.youtube.com/watch?v=wERSMycMUNA&t=153s) AAII散户投资者看空比例显著高于31.5%的历史均值,散户普遍踏空并持悲观态度构成了美股继续上涨的反向指标支撑。 - [05:00](https://www.youtube.com/watch?v=wERSMycMUNA&t=300s) 大众直觉将美债收益率飙升误读为美伊冲突导致的油价与通胀失控,进而盲目看空美股。 - [05:00](https://www.youtube.com/watch?v=wERSMycMUNA&t=300s) 克利夫兰联储模型将10年期美债收益率细分为真实短期利率预期、真实利率风险补偿、平均通胀预期及通胀风险溢价四个部分。 - [09:03](https://www.youtube.com/watch?v=wERSMycMUNA&t=543s) 10年期美债收益率100个基点的涨幅中,未来10年基准通胀预期基本未变,真实利率预期抬升才是贡献近70%涨幅的核心驱动力。 - [09:03](https://www.youtube.com/watch?v=wERSMycMUNA&t=543s) 资金成本变贵本质上是机构对美国真实经济增长韧性以及AI巨额资本开支可持续性的坚定定价。 - [09:03](https://www.youtube.com/watch?v=wERSMycMUNA&t=543s) 不可刻舟求剑地认为美债利率下降即利好股市;若美债利率暴跌是由真实利率预期崩塌导致,反而预示着经济增长预期受挫的潜在巨大利空。 - [09:03](https://www.youtube.com/watch?v=wERSMycMUNA&t=543s) 20年期美债价格单月下跌5.38%但资产管理规模仅缩水1.73%,暗示机构资金已在长债底部区域悄然吸筹布局。

## Detailed walkthrough ### [00:00](https://www.youtube.com/watch?v=wERSMycMUNA&t=0s) 公开账户表现与期权操作复盘

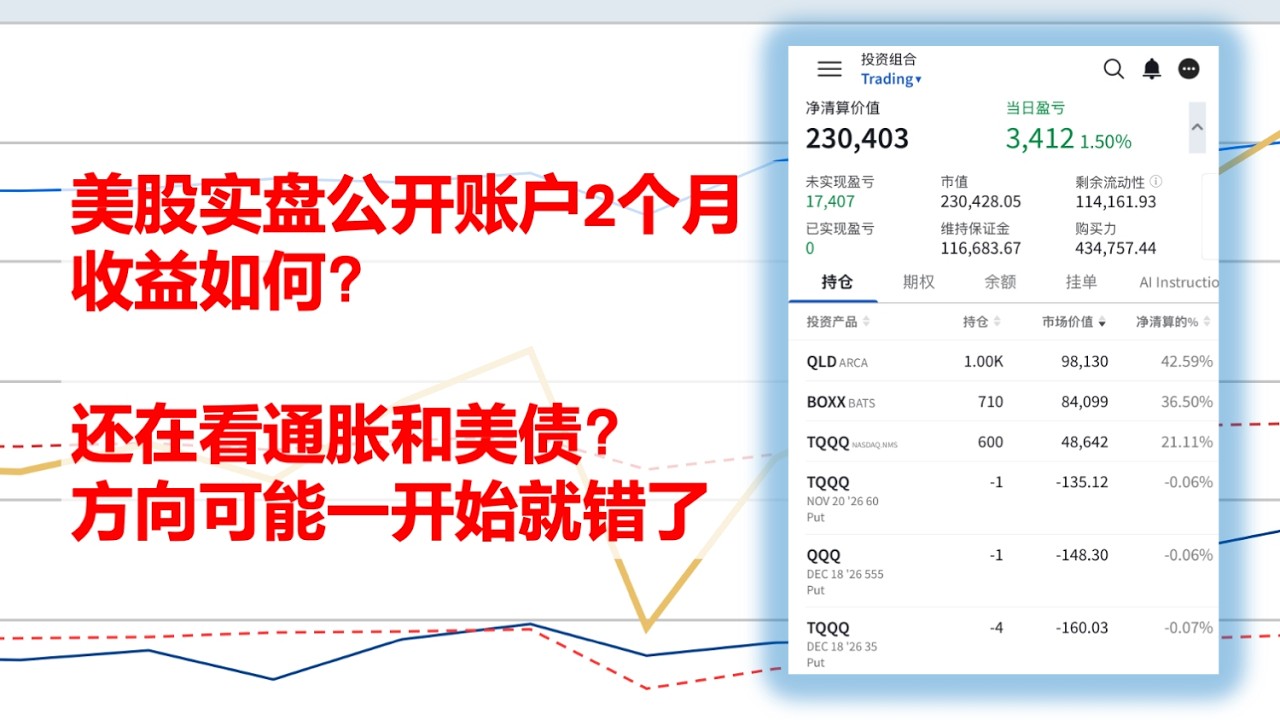
博在回法国巴黎之前录制了本期视频,复盘了过去一段时间的实盘操作以及对美债市场的洞察。博设立的公开账户至今刚满两个月,账户金额已从最初的 20 万美元增长到目前的 23 万美元,过去两个月实现了 15% 的收益上涨。9 月份整体操作较少,主要按计划在 9 月 16 日至 17 日当周加仓了 50 股 TQQQ,将整体杠杆推升至 1.5 倍。

在 9 月 24 日当天,纳指 ETF(QQQ)开盘暴跌,博选择果断卖出两个月后到期、对应 7 月份低点位置的 TQQQ 看跌期权(Sell Put)。博的交易风格只聚焦于纳斯达克指数,整体偏向稳健,注重回撤控制(7 月份市场下跌期间账户回撤仅约 3%)。在美股处于牛市上涨时,收益率或许没有激进投资者亮眼,但博对两个月实现 15% 的回报感到满意。

- **9 月 24 日 TQQQ Put**:开仓价格为 200 美元,目前残余价值已缩水至 135 美元;计划在利润达到 75% 至 80% 以上时平仓止盈。 - **8 月初深度虚值 Put 仓位**: - 8 月初市场未反应时开仓的 TQQQ Put(行权价 35 美元)和 QQQ Put(行权价 555 美元),权利金总值已从开仓时的 600 美元跌至 160 美元。 - 其中对应 555 美元的 QQQ 深度虚值 Put 大概率会选择持有至到期。

---

[02:33](https://www.youtube.com/watch?v=wERSMycMUNA&t=153s) 美股踏空心理、资金波动风格与散户情绪指标

博解释了为何敢在 9 月 24 日连续暴跌、市场波动率大幅飙升时进行 Sell Put 操作。美股运行具有典型的人性与筹码特征:在大多数人都踏空的情况下,市场很难在短时间内掉头向下。主力机构花费巨大心思将大多数人“骗下车”并火速拉升后,绝不会在短期内给踏空资金低位回补的机会;即便未来要下跌,也必须经过漫长的筹码换手,等到这批踏空者忍不住追高进场后,市场才可能反转。

博分享了用于监控市场风险偏好的核心指标:低波动资产(SPLV)与高波动资产(SPHB)的比值走势。该比值的走势与 QQQ 呈现高度对称的镜像关系。自 9 月 4 日起,系统明确提示市场大量资金涌入高波动资产,且至今未见资金从高波动回流低波动的迹象,数据层面支撑继续看多 QQQ。同时,结合著名反向指标 AAII(散户投资者情绪调查),散户看空比例远高于历史均值,说明上涨行情仍有持续动力。

```mermaid flowchart LR accTitle: 市场情绪与资金流向分析 accDescr: 展现从主力诱空拉升、高低波动资金切换到 AAII 散户极端看空情绪的推演逻辑。 subgraph CapitalFlow["资金流向与筹码"] A["主力震荡洗盘 / 逼空拉升"] --> B["资金持续流入 SPHB 高波动资产"] B --> C["SPLV/SPHB 比值下行,与 QQQ 镜像验证"] end subgraph Sentiment["情绪面验证"] D["AAII 散户看空比例偏高"] --> E["散户普遍踏空并持悲观态度"] E --> F["缺乏短期深度回调基础,继续看多 QQQ"] end CapitalFlow --> Sentiment ```

- **高低波动对比**:SPLV / SPHB 比值与 QQQ 走势呈镜像关系,9 月 4 日起资金全面偏向高风险偏好。 - **AAII 散户看空数据**:截至 9 月 30 日,散户看空比例依然维持高位,远高于 31.5% 的历史平均水平;在博大力加仓 TQQQ 当天,市场上甚至有一半以上的散户看空美股。

---

[05:00](https://www.youtube.com/watch?v=wERSMycMUNA&t=300s) 克利夫兰联储模型拆解:10年期美债收益率的底层构成

许多博主与散户在近期选择看空美股,核心逻辑均指向美债收益率的飙升。博指出,旧金山联储通常将国债收益率拆解为“期限溢价”与“未来10年平均短期利率水平的预期(美联储利率路径预期)”。而博采用克利夫兰联储(Cleveland Fed)的国债收益率模型,将 10 年期美债收益率进一步细化拆解为四个组成要素之和:

1. **未来 10 年市场对真实短期利率的预期**:扣除通胀后,市场对未来 10 年平均利率中枢的基准定价。 2. **真实利率预期风险补偿(真实利率期限溢价)**:投资者为了承担未来 10 年真实利率预测不确定性所要求的额外补偿。 3. **未来 10 年平均通胀预期**:市场对未来 10 年平均通胀水平的基准预测。 4. **通胀预期风险溢价**:投资者为了承担未来 10 年通胀预测失准风险所要求的额外风险补偿。

从 2026 年 4 月(美伊爆发冲突、市场通胀预期定价较充分)至 10 月初,10 年期美债收益率从 4.3% 一路飙升至约 5.3%,整整上行了 100 个基点(1%)。媒体和新闻舆论不断引导市场关注油价、CPI 和 PCE,导致大众直觉以为债市正在交易“美国通胀失控”,进而恐慌性看空美股。

---

[09:03](https://www.youtube.com/watch?v=wERSMycMUNA&t=543s) 债市交易的真相:真实增长与 AI 资本开支,而非通胀失控

通过克利夫兰联储模型的拆解,博指出所谓的“通胀驱动”完全是市场误读: - 过去几个月里,市场对未来 10 年的基准通胀预期基本没有发生明显变化。 - 即使将通胀预期的风险溢价叠加进去,两者上涨之和在收益率涨幅中仅占约 30%。 - 真正主导 10 年期美债收益率快速上行的核心力量(贡献了近 70%),是市场对未来 10 年平均短期真实利率水平的预期大幅抬升——即市场公认未来的“资金变贵了”。

```mermaid flowchart TD accTitle: 10年期美债收益率成因拆解 accDescr: 对比通胀因素与真实利率因素在美债收益率上行中的真实权重与市场内涵。 Total["10年期美债收益率从 4.3% 涨至 5.3% (+1.0%)"]

subgraph InflationPart["通胀端贡献仅约 30%"] I1["未来 10 年通胀预期(基本平稳)"] I2["通胀风险溢价"] end

subgraph RealRatePart["核心主导贡献约 70%(真实利率中枢上移)"] R1["未来 10 年平均真实短期利率预期"] R2["真实利率风险补偿"] end

Total --> InflationPart Total --> RealRatePart RealRatePart ==> Logic["反映市场看好美国经济强韧与 AI 资本开支"] ```

聪明的机构资金预期资金成本走高,本质上反映了资本对美国未来真实经济增长的韧性以及 AI 资本开支(Capex)持续性的坚定看好。就算没有地缘冲突导致的油价扰动,美债收益率也有充分理由在 5% 附近运行。

博警示投资者千万不能“刻舟求剑”地认为美债利率高企就该做空股票,更不能盲信“未来美债利率下降就是买入美股的利好”: - **真正的健康降息**:若美债收益率下跌是由通胀预期及通胀溢价回落驱动,确实构成股市利好。 - **潜在的崩盘信号**:若美债收益率下跌发生在通胀回落的掩盖下,实质由“真实利率预期大幅暴跌”导致,说明聪明钱在交易经济真实增长预期崩塌与资本开支需求下修,此时美债利率大跌不仅不是利好,反而是“潜在的巨大利空”。 - **长债资金异动**:过去一个月长期国债经历了历史级惨烈下挫(20 年期美债价格单月下跌 5.38%),但其资产管理规模仅缩水 1.73%,暗示已有机构资金在底部悄然建仓布局。只要美债利率上行是由真实利率上升驱动,整个市场环境依然处于相对安全的状态。

## Notable quotes > [02:33](https://www.youtube.com/watch?v=wERSMycMUNA&t=153s) 在大多数人都踏空的情况下,市场很难在短时间内掉头向下。 — 博

> [02:33](https://www.youtube.com/watch?v=wERSMycMUNA&t=153s) 主力机构花费巨大心思将大多数人“骗下车”并火速拉升后,绝不会在短期内给踏空资金低位回补的机会;即便未来要下跌,也必须经过漫长的筹码换手,等到这批踏空者忍不住追高进场后,市场才可能反转。 — 博

> [09:03](https://www.youtube.com/watch?v=wERSMycMUNA&t=543s) 真正主导 10 年期美债收益率快速上行的核心力量(贡献了近 70%),是市场对未来 10 年平均短期真实利率水平的预期大幅抬升——即市场公认未来的“资金变贵了”。 — 博

> [09:03](https://www.youtube.com/watch?v=wERSMycMUNA&t=543s) 聪明的机构资金预期资金成本走高,本质上反映了资本对美国未来真实经济增长的韧性以及 AI 资本开支(Capex)持续性的坚定看好。 — 博

> [09:03](https://www.youtube.com/watch?v=wERSMycMUNA&t=543s) 千万不能“刻舟求剑”地认为美债利率高企就该做空股票,更不能盲信“未来美债利率下降就是买入美股的利好”。 — 博

> [09:03](https://www.youtube.com/watch?v=wERSMycMUNA&t=543s) 若美债收益率下跌是由通胀预期及通胀溢价回落驱动,确实构成股市利好。 — 博

> [09:03](https://www.youtube.com/watch?v=wERSMycMUNA&t=543s) 若美债收益率下跌发生在通胀回落的掩盖下,实质由“真实利率预期大幅暴跌”导致,说明聪明钱在交易经济真实增长预期崩塌与资本开支需求下修,此时美债利率大跌不仅不是利好,反而是“潜在的巨大利空”。 — 博

> [09:03](https://www.youtube.com/watch?v=wERSMycMUNA&t=543s) 只要美债利率上行是由真实利率上升驱动,整个市场环境依然处于相对安全的状态。 — 博

## Mentioned 博, TQQQ, QQQ, 纳斯达克指数, SPLV, SPHB, AAII (American Association of Individual Investors), 克利夫兰联储 (Federal Reserve Bank of Cleveland), 旧金山联储 (Federal Reserve Bank of San Francisco), 美联储, CPI, PCE

## Video description 👏欢迎加入会员,支持我的创作,并获得会员专属答疑以及心得分享: https://www.youtube.com/channel/UCNo5-yY8o53AFHS4AladYIg/join

🎉Discord 社群链接:https://discord.gg/AAk5QXsbhE

💡如果所在地区看不到 YouTube 会员链接,也可以通过 Ko-fi 订阅会员,同样解锁 Discord 对应的社区福利。 购买地址:https://ko-fi.com/mrbokong

❤️Moomoo为我的粉丝朋友们提供了入金奖励: https://start.moomoo.com/0EMlFh

⚠️This video is for educational and informational purposes only. It does not constitute investment advice. Please beware of impersonators. 本视频仅供教育与信息分享,不构成任何投资建议。请谨防冒充者。

#美股 #美股分析 #纳指 #QQQ #美债

[Source](https://www.youtube.com/watch?v=wERSMycMUNA)

中文简报

美债收益率触及5.3%主因真实利率上移 机构资金持续押注AI开支 克利夫兰联储模型显示10年期美债收益率上行近七成由真实利率抬升驱动而非通胀失控,盲目因高利率做空美股忽视了经济与资本开支韧性,未来真实利率骤降才是潜在崩盘信号。 视频首先复盘了创作者公开实盘账户两个月内实现15%收益的稳健策略,重点解析了在9月24日纳指回调时果断卖出TQQQ看跌期权(Sell Put)的操作逻辑,并通过低波动与高波动资产比值及AAII散户极端看空指标佐证美股多头基础依然扎实。随后,作者利用克利夫兰联储模型深入拆解了10年期美债收益率升破5%的底层驱动力,指出通胀因素仅贡献了约30%,近70%的涨幅其实来自未来10年真实短期利率中枢的抬升。这表明机构资金交易的是美国经济韧性与AI资本开支的强劲需求而非通胀失控,并警示投资者切勿刻舟求剑地认为未来美债收益率下降就必然是股市利好。 10年期美债收益率从4.3%升至5.3%并非由通胀失控驱动,克利夫兰联储模型拆解显示通胀预期及溢价仅贡献约30%,近70%由未来真实利率预期上升主导。 (9:03) 美债收益率上行反映资本对美国经济韧性及AI资本开支(Capex)的强劲预期,意味着美债利率居高不下并不构成做空美股的必然理由。 (9:03) 资金持续流入高波动资产(SPHB),低波动与高波动比值(SPLV/SPHB)与QQQ呈镜像走势,叠加AAII散户看空情绪维持高位,技术与情绪面均支撑继续看多纳指。 (2:33) 博主公开账户运行两个月实现15%收益,策略以QQQ/TQQQ为核心,通过卖出深度虚值Put(Sell Put)并结合1.5倍杠杆实现低回撤稳健增值。 (0:00)

Reading summary

博指出,当前10年期美债收益率上行并非由通胀失控驱动,而是源于真实短期利率预期抬升,实质反映了市场对美国经济韧性与AI资本开支的信心,盲目因利率攀升而做空美股属于误判。 实盘期权配置与筹码情绪背离 (0:00) 博的公开账户成立两个月实现15%收益,策略聚焦于纳斯达克指数与回撤控制。在9月24日纳指ETF开盘暴跌时,博果断卖出两个月后到期的TQQQ看跌期权(Sell Put)。其核心逻辑在于筹码结构:在多数资金踏空的前提下,主力资金拉升后极难迅速掉头给踏空者低位买回的机会,通常需要漫长的筹码换手。 博通过SPLV(低波)与SPHB(高波)的比值监测市场风险偏好,数据显示自9月4日起资金持续涌入高波动资产,未见回流迹象。同时,AAII散户看空比例显著高于31.5%的历史均值。这种极端的散户悲观情绪与高风险偏好的资金流向形成背离,从反向指标角度支撑纳指继续走强。 克利夫兰联储模型拆解美债构成 (5:00) 许多投资者将近期美债收益率大幅飙升视为做空美股的核心依据,并直觉认为债市在交易通胀失控。博引入克利夫兰联储的模型,将10年期美债收益率细化拆解为四个要素:未来10年平均真实短期利率预期、真实利率风险补偿、未来10年平均通胀预期,以及通胀预期风险溢价。 在收益率从4.3%一路升至约5.3%(上行100个基点)的过程中,舆论过度引导市场紧盯油价、CPI和PCE,导致大众将利率上行片面等同于通胀恶化,忽略了收益率内部不同驱动因子的实际变化。 真实利率主导上行与市场预警 (9:03) 模型拆解结果显示,过去数月市场对未来10年的基准通胀预期基本平稳,通胀预期与其风险溢价合计仅占收益率涨幅的约30%;近70%的核心推力来自真实短期利率预期的抬升,即资金本身的成本变贵。博认为,这反映了机构资金对美国真实经济增长韧性及AI资本开支(Capex)持续性的强力押注。 博告诫投资者不可机械看待利率与股市的对应关系。如果未来美债收益率下行由通胀预期回落驱动,属于健康利好;但若收益率下跌是由真实利率暴跌导致,则说明市场在交易经济衰退与资本开支预期崩塌,反而是潜在的严重利空。 博强调,只要美债收益率上升是由真实利率推动,当前市场环境依然相对安全。此外,过去一个月20年期美债价格下挫5.38%而资产规模仅微降1.73%,暗示机构资金正于长债底部悄然建仓,投资者需警惕未来因真实增长预期下滑导致的收益率非健康回落。

Source quotes

[2:33] 博: 在大多数人都踏空的情况下,市场很难在短时间内掉头向下。 [2:33] 博: 主力机构花费巨大心思将大多数人“骗下车”并火速拉升后,绝不会在短期内给踏空资金低位回补的机会;即便未来要下跌,也必须经过漫长的筹码换手,等到这批踏空者忍不住追高进场后,市场才可能反转。 [9:03] 博: 真正主导 10 年期美债收益率快速上行的核心力量(贡献了近 70%),是市场对未来 10 年平均短期真实利率水平的预期大幅抬升——即市场公认未来的“资金变贵了”。 [9:03] 博: 聪明的机构资金预期资金成本走高,本质上反映了资本对美国未来真实经济增长的韧性以及 AI 资本开支(Capex)持续性的坚定看好。 [9:03] 博: 千万不能“刻舟求剑”地认为美债利率高企就该做空股票,更不能盲信“未来美债利率下降就是买入美股的利好”。 [9:03] 博: 若美债收益率下跌是由通胀预期及通胀溢价回落驱动,确实构成股市利好。 [9:03] 博: 若美债收益率下跌发生在通胀回落的掩盖下,实质由“真实利率预期大幅暴跌”导致,说明聪明钱在交易经济真实增长预期崩塌与资本开支需求下修,此时美债利率大跌不仅不是利好,反而是“潜在的巨大利空”。 [9:03] 博: 只要美债利率上行是由真实利率上升驱动,整个市场环境依然处于相对安全的状态。

Original transcript

[0:00] Hello!大家好!我是博! [0:01] 下一次录视频 [0:02] 我就从东八区回到了 [0:04] 法国的巴黎时间 [0:06] 正好利用我回法国之前的 [0:08] 最后一点时间 [0:09] 我出这一期视频 [0:11] 希望能给大家一起复盘一下 [0:13] 我在过去一段时间的一个操作 [0:15] 以及我对美债的一些洞察 [0:19] 话不多说 [0:20] 我们先看公开账户 [0:22] 从我设置公开账户到现在的话 [0:25] 满打满算已经两个月了 [0:27] 然后我的这个金额已经 [0:29] 从一开始的20万来到了现在的23万 [0:33] 我在9月基本上是没有操作的 [0:36] 我只有在9月10六9月10七那一周 [0:39] 按照计划加仓了50股的TQQQ [0:42] 将自己的整体的 [0:44] 这个杠杆推向了1.5倍 [0:47] 并且在9月24号这一天 [0:50] 也就是当时QQQ开盘暴跌到 [0:54] 大概是734、735左右的时候 [0:58] 我选择卖出了TQQQ [1:00] 两个月之后到期 [1:02] 对应7月份这个低点位置的 [1:05] TQQQ的Put [1:07] 到现在为止 [1:08] 这张价值200刀的Put [1:11] 它的目前的这个残余价值 [1:13] 已经跌到了135 [1:16] 我同样会在他的利润 [1:17] 达到75%或者80%以上的时候 [1:20] 考虑进行平仓收割 [1:23] 而我在8月初 [1:24] 市场当时还没有反应过来的时候 [1:27] 选择开仓的这个TQQQ的Put [1:30] 还有QQQ的这两张深度虚值的Put [1:34] 大家也可以看到 [1:35] 就是它的这个残余价值 [1:37] 目前也已经消耗的比较多了 [1:40] 从当时的600块钱 [1:42] 到现在只剩下160块钱了 [1:44] 但是这个位置我开的都比较的低 [1:47] 像TQQQ对应的是35块钱 [1:50] 还有像这个QQQ的Put [1:52] 它对应的是555块钱 [1:54] 这张QQQ的Put [1:55] 我大概率会选择拿到过期 [1:59] 因为我只做纳指 [2:00] 只做指数啊 [2:01] 所以投资风格就比较偏稳健 [2:03] 比较在意这个回撤的控制 [2:06] 你像7月份的话 [2:07] 我印象中我的整体的账户 [2:09] 回撤应该就只有3%左右 [2:12] 就是对于7月份当时的下跌 [2:15] 整体上来说没有太多的感觉 [2:17] 所以在美股涨的时候 [2:19] 我的回报 [2:20] 也可能不一定像 [2:21] 很多人一样那么的亮眼 [2:23] 但就我个人而言 [2:24] 能够在过去两个月的时间 [2:27] 能够实现一个15%的收益上涨 [2:30] 我自己还是比较满意的 [2:33] 我之所以敢在9月24号这天 [2:36] 美股开盘暴跌之后 [2:39] 立刻选择对TQQQ [2:40] 进行了 Sell Put的操作 [2:43] 也是因为美股市场它有一个特点 [2:46] 就是在大多数人都踏空的情况之下 [2:51] 美股是很难在一个短的 [2:53] 时间内再选择回去的 [2:56] 因为大家要想到市场上的 [2:58] 主力花了这么大的一个心思 [3:01] 将大多数人骗下了车 [3:03] 然后火速的进行了拉升之后 [3:06] 他绝对不可能在短期内 [3:08] 给这些踏空的人机会 [3:10] 就算他后面要下跌 [3:12] 也要经过很长 [3:14] 一段时间的筹码换手之后 [3:16] 才有可能在当时这一批人 [3:19] 已经选择进行追高之后 [3:21] 才会选择回头 [3:23] 这也是为什么我敢在 [3:25] 美股连续出现两天的暴跌 [3:27] 当时波动率大幅提升 [3:30] 却敢于对TQQQ进行 Sell Put的原因 [3:33] 此外我在这里再给大家分享 [3:35] 一个我经常用来观察市场的 [3:38] 风险偏好的另外一个指标 [3:41] 就是关于这个低波动和高波动 [3:43] 之间的这么一个对比 [3:46] 这条蓝色的线 [3:47] 是QQQ的这么一个走势 [3:49] 大家可以看到就是SPLV和SPHB [3:52] 它们俩的这个比值的走势 [3:55] 与QQQ形成了 [3:56] 一个非常高度对称的镜像关系 [4:00] 而在9月4号之后 [4:02] 我的这个系统也明确的提示 [4:05] 市场现在大量的资金都已经 [4:08] 进入到了高波动资产当中 [4:11] 而就目前而言 [4:12] 我仍然没有看到市场上的 [4:15] 资金选择从这个高波动资产 [4:18] 回流到低波动资产的迹象 [4:21] 所以基于目前的数据而言 [4:23] 我只能对QQQ选择继续看多 [4:26] 而根据著名反指AAII [4:29] 就是散户的观点指标 [4:31] 我们可以看到 [4:32] 至少截止到9月30号 [4:34] 大部分的散户还是持有看空的观点 [4:39] 远远高于历史平均数的31.5% [4:44] 特别是我在大力加仓TQQQ的这天 [4:47] 市场上甚至有一半以上的 [4:49] 散户都是看空美股市场的 [4:52] 因此我认为这波让大多数 [4:55] 散户踏空的这么一次上涨 [4:57] 应该还有持续的空间 [5:00] 既然说到大多数散户都踏空了 [5:03] 那为什么这么多散户 [5:05] 会持有看空的观点 [5:07] 我相信大家也肯定不止 [5:09] 关注过我这么一个博主 [5:10] 那为什么这么多博主会 [5:12] 在这段时间内选择看空 [5:15] 我想原因也很简单 [5:16] 那就是啊美债 [5:18] 这张图是我根据 [5:20] Cleveland联储的国债收益率模型 [5:22] 对目前的 [5:23] 国债收益率进行的一个拆解 [5:27] 我之前经常给大家看的 [5:29] 是旧金山联储的模型 [5:31] 它是将国债收益率 [5:33] 拆解成了两个部分 [5:35] 一个是期限溢价 [5:36] 一个是市场对于未来10年平均的 [5:40] 这么一个短期利率的定价 [5:42] 而市场对于未来10年平均的 [5:45] 这么一个短期利率水平的定价 [5:48] 其实就是市场对于 [5:51] 美联储利率路径的一个预期 [5:55] 而旧金山联储的这个模型 [5:57] 实际上非常形象的告诉了我们 [5:59] 市场上目前来说 [6:01] 聪明钱对于美联储 [6:04] 利率是如何进行定价的 [6:07] 既然国债的这个 [6:08] 收益率是由两部分组成的 [6:11] 一个就是市场对于美联储 [6:13] 的这么一个利率路径的定价 [6:15] 还有一个就是期限溢价 [6:17] 这里我根据 Cleveland 联储的 [6:20] 这个国债收益率模型 [6:22] 将这两者又分别进行了拆解 [6:25] 首先是期限溢价 [6:27] 我将它拆解成了 [6:28] 这个虚线的这两部分 [6:31] 另外就是市场对于美联储 [6:34] 利率路径的这么一个定价 [6:36] 我将其中市场对于通胀的 [6:39] 这么一个预期拆解了出来 [6:41] 可能会有一些朋友对于这个 [6:43] 期限溢价的拆解不是很理解 [6:46] 我这里就简单一说 [6:48] 就是市场啊 [6:49] 比如说它预计未来十年 [6:51] 这么一个平均的利率水平 [6:53] 扣除掉通胀啊 [6:55] 它大概是这么一个水平但是 [6:57] 我们可能这个预期它是不准的对吧 [7:00] 因为这个要放十年 [7:02] 我怎么可能能够猜准 [7:04] 那这个时候 [7:05] 市场会要求对这个预期 [7:08] 进行一个额外的补偿 [7:10] 这个就是关于这个真实利率的 [7:13] 这么一个预期的补偿 [7:15] 另外就是市场预期未来10年 [7:18] 它的一个平均的通胀水平是这样的 [7:21] 但同样的 [7:22] 这个预期也可能是不准的对吧 [7:24] 因为我毕竟要放你这里放10年 [7:26] 那这个时候 [7:27] 我也会要求对于我 [7:29] 的这个通胀的预期 [7:31] 再进行一个额外的风险补偿 [7:35] 当然我知道这个部分 [7:36] 对于大部分的朋友来说 [7:38] 可能会理解上有这么一点点复杂 [7:41] 但是不要担心 [7:42] 就是你只要知道咱们的 [7:44] 这个国债的收益率 [7:46] 10年期国债收益率 [7:47] 就是这四者的相加就可以了 [7:50] 而它们的相加结果 [7:52] 就是黄色的这条线 [7:55] 黄色的这条线 [7:56] 它的这个坐标轴你 [7:57] 就看右边的这一个 [7:59] 然后其余的这四个你都 [8:02] 看左边的这个坐标轴 [8:05] 我这里 [8:05] 专门取了一个时间 [8:07] 就是从4月份一直到现在 [8:10] 之所以从4月份开始 [8:11] 是因为当时的时候 [8:13] 美伊已经发生了战争 [8:15] 市场上对于通胀已经完成了 [8:18] 一个较为充分的定价 [8:21] 大家可以看到 [8:22] 在4月份的时候 [8:23] 10年期美债收益率 [8:24] 就是黄色的这条线 [8:25] 它当时大概是在4.3% [8:28] 而现在它已经来到了差不多5.3% [8:31] 整整上涨了1% [8:34] 大家也可以注意到 [8:35] 就是市场上现在消息面 [8:37] 新闻引导你去关注的是什么 [8:39] 是油价是通胀 [8:41] 是CPI是PCE [8:44] 所以很多人会根据10年期 [8:46] 美债收益率的快速上升 [8:48] 得出一个观点 [8:49] 就是现在市场的债市正在 [8:53] 定价未来美国的通胀失控 [8:56] 从而对现在的美股 [8:58] 持有我们刚才提到的 [8:59] 就是大量的散户 [9:01] 看空的这么一个观点 [9:03] 但是通过拆解 [9:04] 我们会发现 [9:05] 市场其实对于未来10年的 [9:07] 这么一个通胀的预期 [9:09] 基本没有发生太大的变化 [9:12] 即使你将通胀预期的 [9:14] 溢价风险算进去的话 [9:16] 整体上它两者的 [9:18] 上涨之和也并不明显 [9:21] 真正主宰国债收益率在 [9:24] 过去一段时间快速上行的 [9:26] 是市场对于未来10年平均的 [9:30] 这么一个短期利率水平的预期 [9:34] 也就是市场认为未来的资金 [9:36] 相比之前的预期它变贵了 [9:40] 所以在过去几个月 [9:41] 10年期美债收益率这快速的上行 [9:45] 其中只有30%是来自于通胀 [9:48] 通胀根本就不是推高10年期 [9:51] 美债收益率上行的主要原因 [9:54] 毫无疑问 [9:54] 10年期美债收益率 [9:56] 作为美股的定价之锚 [9:58] 它的快速上涨一定 [9:59] 会对美股形成压制 [10:02] 但如果你采用刻舟求剑的方法 [10:04] 简单的认为10年期 [10:05] 美债收益率的快速上行 [10:07] 可以成为你看空 [10:09] 甚至做空美股的理由 [10:11] 那我觉得你对这个市场 [10:12] 的理解可能就太浅了 [10:15] 市场的聪明钱认为未来 [10:17] 的资金在逐渐的变贵 [10:19] 其实恰恰说明这些资本 [10:21] 对于美国未来的经济增长 [10:23] 以及AI资本开支的持续看好 [10:26] 换句话说 [10:27] 就算没有美伊战争引起的油价上升 [10:31] 10年期美债收益率也可能会 [10:33] 维持在5%左右的一个高位 [10:36] 如果未来有一天 [10:37] 美债收益率开始大跌 [10:39] 很多人可能第一反应 [10:41] 就是利率终于下来了 [10:42] 要反手做多股票了 [10:45] 这个时候如果下降 [10:46] 主要是来自于通胀预期 [10:48] 和通胀风险溢价的下降 [10:50] 那可能确实是一个好事 [10:52] 但是如果是在通胀下降 [10:55] 这个好消息的掩护之下 [10:58] 预期的真实利率跌得更加的快 [11:01] 这意味着市场上那些聪明钱 [11:03] 那些资本正在交易未来真实的增长 [11:07] 以及资本需求可能正在被下修 [11:11] 这个时候美债收益率的 [11:13] 下跌根本就不是利好 [11:15] 而是一个潜在的巨大利空 [11:18] 记住我说的这句话 [11:20] 所以我们并不能够排除一种可能 [11:22] 那就是未来即使油价出现了下跌 [11:25] 10年期美债收益率依然 [11:27] 会维持在一个高位 [11:29] 成为一个新的常态 [11:31] 如果你还在因为10年期美债收益率 [11:34] 处于高位而选择看空或者做空美股 [11:37] 甚至在未来某一天10年期 [11:39] 美债收益率下降的时候 [11:41] 选择看多美股 [11:43] 那我只能认为你是一个韭菜 [11:46] 我认为只要10年期美债收益率它的 [11:49] 上行更多是由于市场对于未来10年 [11:52] 一个平均的真实利率的上涨带来的 [11:56] 那么这个10年期 [11:57] 美债收益率的上行就是安全的 [12:01] 在过去一个月 [12:02] 长债经历了历史上 [12:03] 非常恐怖的一个月 [12:05] 你像20年期美债 [12:07] 它下跌了5.38% [12:10] 但是大家如果去看 [12:11] 它的资金规模的话 [12:13] 会发现在9月 [12:14] 它的资产规模仅仅下跌了1.73% [12:19] 所以我们不排除现在 [12:21] 机构已经在悄悄进场了 [12:24] 如果你不想当一个 [12:25] 被消息面左右的韭菜 [12:27] 而是想透过数据看本质 [12:29] 记得点赞、关注 [12:30] 也欢迎加入我的Discord会员群 [12:33] 我是博! [12:34] 我们下期见!拜拜!