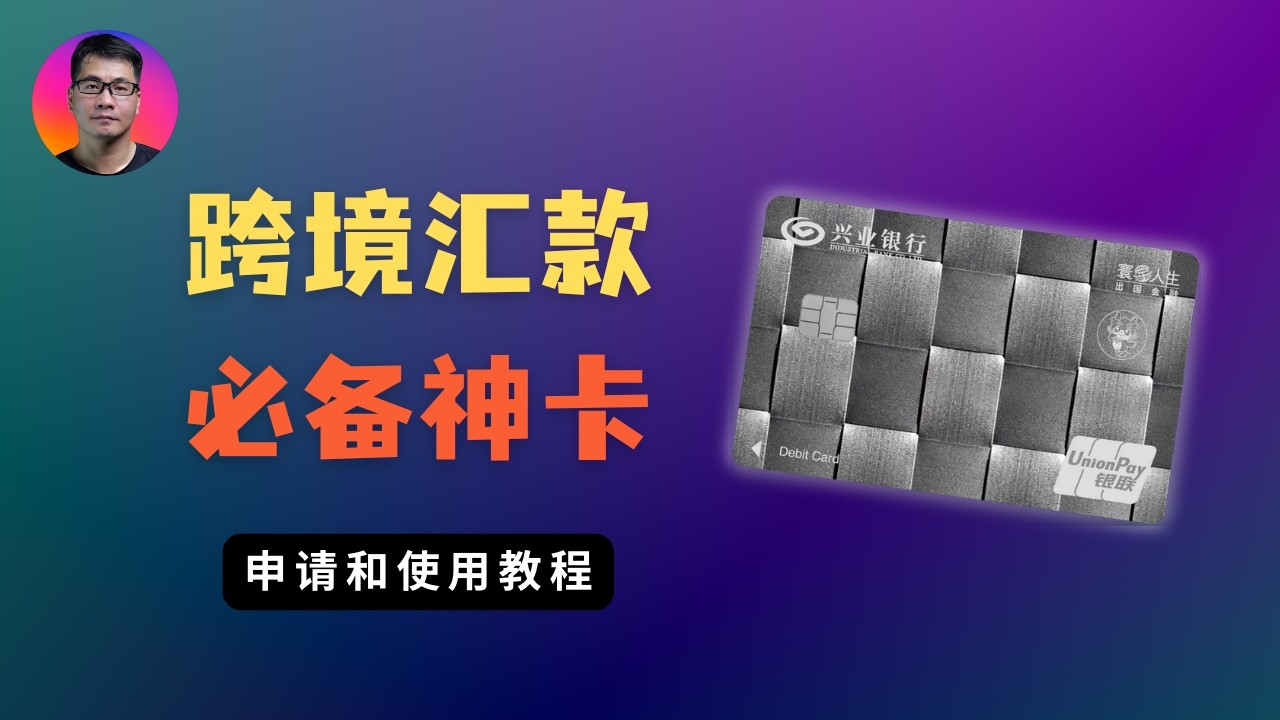
兴业银行借道汇丰直连清算 寰宇卡打通内地赴港零成本汇款
Seven科技生活
兴业银行通过免除汇出端手续费与电讯费,并依托与香港汇丰的直连清算网络规避中转行扣费,使内地资金调拨至香港账户实现零损耗全额到账。
AI-assisted summary of 兴业银行寰宇人生卡:换汇5折、免电报费、免汇款手续费 | 免费转账到香港汇丰银行/恒生银行 — original source. Check the original for full context.
Source published:
Key ideas
- 兴业银行寰宇人生借记卡为跨境资金汇出提供极低摩擦成本,核心权益包含结售汇点差5折、免外汇现钞转现汇费,以及活动期内每年免前30笔跨境外汇汇款手续费和电讯费。 (1:13)
- 已拥有兴业银行一类卡的用户,可通过手机银行App的“实体借记卡换卡”平移更换为寰宇人生卡,新卡不仅能保留一类户属性,还可直接线上激活而无需前往线下网点排队。 (5:52)
- 得益于兴业银行港币代理行直连汇丰且汇丰免收汇入解付费,寰宇卡汇款至香港汇丰或恒生银行可实现零费用全额到账;美元汇款则可通过手动填写汇丰代理行SWIFT代码规避美国本土中转行扣费。 (11:12)
- 针对新卡普遍存在的极低非柜面交易限额,采取存入目标金额资金静置两周并配合微信、支付宝生活消费的“资金沉淀法”,能显著提升线上自主提额的成功率。 (8:32)
Detailed notes
## Background 本内容由 YouTube 频道「Seven科技生活」于 2026 年 10 月 11 日发布。视频简介指出,本期内容深入拆解了内地跨境金融实用工具——兴业银行寰宇人生借记卡,涵盖结售汇 5 折点差、免电报费与免手续费等核心权益,并手把手演示线上办卡、一类卡平移换卡、提额技巧,以及如何零损耗将资金汇往香港汇丰与恒生银行。
## TL;DR 视频系统性介绍了兴业银行寰宇人生借记卡在削减跨境汇款成本上的独特优势,该卡通过免除汇出行手续费、电讯费及提供 5 折购汇点差,成为跨境资金流转的优质跳板。作者详细演示了线上申卡与利用「一类卡平移」避免线下排队及降级的实操技巧,并分享了通过资金沉淀与生活消费流水提高非柜面交易限额的方法。最后,视频深入剖析了零成本汇款至香港汇丰与恒生银行的清算底层逻辑,给出了美元避开美国中转行扣费的代理行代码填写诀窍,并针对防范银行风控提供了实用的合规话术与长期养卡策略。
## Atmosphere & style 整个视频展现出高度实用、干货满满且条理清晰的教程风格,UP 主语调沉稳务实,直奔跨境资金常年被层层扣费的痛点。叙事节奏层层递进,从政策规则拆解到界面表单实操,犹如一位经验丰富的跨境达人在手把手传授避坑秘籍。听者能明显感受到一种打破信息差的踏实感与解惑后的轻松感,尤其在揭晓直连清算零损耗与代理行代码玄机时,充盈着金融实战派极客的专业质感。
## Bulletin - [01:13](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=73s) 兴业银行寰宇人生借记卡为跨境资金汇出提供极低摩擦成本,核心权益包含结售汇点差5折、免外汇现钞转现汇费,以及活动期内每年免前30笔跨境外汇汇款手续费和电讯费。 - [05:52](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=352s) 已拥有兴业银行一类卡的用户,可通过手机银行App的“实体借记卡换卡”平移更换为寰宇人生卡,新卡不仅能保留一类户属性,还可直接线上激活而无需前往线下网点排队。 - [11:12](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=672s) 得益于兴业银行港币代理行直连汇丰且汇丰免收汇入解付费,寰宇卡汇款至香港汇丰或恒生银行可实现零费用全额到账;美元汇款则可通过手动填写汇丰代理行SWIFT代码规避美国本土中转行扣费。 - [08:32](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=512s) 针对新卡普遍存在的极低非柜面交易限额,采取存入目标金额资金静置两周并配合微信、支付宝生活消费的“资金沉淀法”,能显著提升线上自主提额的成功率。
## Key takeaways - [01:13](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=73s) 常规跨境电汇通常涉及汇出行手续费、SWIFT电讯费、中间行中转费和汇入行解付费四笔费用,普通借记卡仅汇出端起步成本就高达150至200元人民币。 - [01:13](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=73s) 寰宇人生卡直接免除了内地汇出行手续费与电讯费,并提供外币现钞免费转现汇、结售汇点差5折优惠及每月前3笔境外银联ATM取现免手续费等多项权益。 - [05:52](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=352s) 普通用户线上申请免年费的寰宇人生普卡即可享受完整的跨境免费权益,且线上申卡邮寄到家可避免线下支行无卡板导致白跑一趟。 - [05:52](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=352s) 受每人在同一家银行仅能开立一个一类账户的监管规则限制,已有兴业一类卡的用户若直接申领新卡会被降级为二类卡,必须通过“实体借记卡换卡”进行平移。 - [05:52](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=352s) 平移换卡寄达后可直接在手机银行App内激活,旧卡即时失效并平移继承原有的一类卡额度属性,彻底省去柜台人工核验排队环节。 - [08:32](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=512s) 新卡激活后非柜面交易日限额通常低至5000元,新开空账户若直接在线上申请调至10万至20万额度极易触发风控秒拒。 - [08:32](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=512s) 提升非柜面限额可采用“资金沉淀法”:先将对应额度的资金转入账户静置约两周,并绑定快捷支付进行数笔日常消费流水,待建立真实画像后再提交线上调额申请。 - [11:12](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=672s) 汇往香港汇丰银行能做到0费用全额到账,核心在于兴业免汇出端费用、汇丰免电汇解付费,且兴业港币代理行为汇丰,清算链路直接对接无中间行扣费。 - [11:12](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=672s) 结售汇与跨境汇款实操中,购汇用途必须与稍后汇款申请表所填写的用途保持绝对一致(例如均填写“因私旅游”),否则审核极易被直接驳回。 - [11:12](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=672s) 跨境汇款的费用承担方式务必选择常规的“共同承担(SHA)”,在两端无收费且直连清算的路径下即可全额到账。 - [11:12](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=672s) 填写香港汇丰收款信息时,收款人地址须选中国香港并填入香港本地英文地址(如香港酒店),切忌填写内地实际住址或汇丰网点地址。 - [11:12](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=672s) 美元跨境汇款默认经由美国本土清算行扣除15至25美元中转费,可在申请书的“代理行SWIFT代码”处手动填入香港汇丰SWIFT代码,强制走内部通道实现零损耗。 - [11:12](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=672s) 横向对比其他香港银行通道,汇入香港众安银行因缺少直连清算会被中间行扣除50至100港币,而中银香港则对超500港币的汇款收取60港币汇入解付费。 - [15:16](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=916s) 若遭遇开户行电话核查,应合规说明用于境外旅游消费开支,严禁在电话中提及境外证券投资或入金等敏感词汇。 - [15:16](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=916s) 账户长期维护需坚决避免激活后立即大额“快进快出”,应提前办卡沉淀资金,并在日常生活中持续保持正常的小额消费以构建健康用户画像。
## Detailed walkthrough ### [00:00](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=0s) 跨境资金汇出的摩擦成本与“平民基础设施”
许多关注境外生活、海外数字消费或进行全球资产配置的人,在尝试把内地资金汇往境外时,最头疼的问题就是极高的摩擦成本。很多人第一次电汇到香港或海外银行,辛辛苦苦转过去一笔钱,到账后却发现平白无故少了数十美元或两三百元人民币,被汇出行、电讯网络以及各类中间行层层扣除中转费,极度影响心情。
针对这个痛点,兴业银行推出的寰宇借记卡(寰宇人生借记卡)在跨境圈内被公认为“平民基础设施”。它是目前内地商业银行中将资金转往境外成本极低、路径非常成熟的基础工具,其背后的产品定位与核心逻辑正是为了解决这一痛点。
---
[01:13](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=73s) 寰宇人生借记卡核心权益与费用拆解
兴业银行官方将寰宇人生卡定义为专为境外旅游、跨境教育、境外劳务和全球资产配置等客群发行的专属借记卡,因此其权益设计完全聚焦于削减跨境资金流转的摩擦成本。
```mermaid flowchart TD accTitle: 跨境电汇四笔费用构成 accDescr: 展示内地跨境电汇涉及的汇出行手续费、电讯费、中间行费用和汇入行解付费四笔费用。 subgraph S1["内地汇出端"] A["汇出行手续费 (约千分之一,最低约50元)"] B["电讯费/电报费 (SWIFT报文费,约80-150元)"] end subgraph S2["境外流转端"] C["中间行费用 (国际清算中转,约15-30美元)"] D["汇入行解付费 (接收行入账收费)"] end S1 --> S2 ```
平时做一笔常规的跨境电汇,资金通常需要跨越四笔费用的关卡: 1. **汇出行手续费**:汇出行收取,通常为汇款金额的千分之一(各大银行一般设有最低50元左右的下限)。 2. **电讯费(电报费)**:银行通过 SWIFT 网络向境外银行发送报文产生的通信成本,普遍在80至150元人民币之间。 3. **中间行中转费**:若两家银行无直接清算通道,经由国际中转行转付时会直接扣减15至30美元。 4. **汇入行解付费**:接收资金的境外银行入账时收取的费用。
使用普通借记卡电汇,仅内地汇出行手续费加上电讯费,起步成本就高达150至200多元人民币。而寰宇借记卡的核心价值就在于彻底免除了汇出端的阻碍,并提供了一系列配套优惠:
- **结售汇点差5折**:银行零售外汇业务本就不收额外手续费,利润源于买入价与卖出价的点差。该卡将点差优惠50%,让换汇价格大幅贴近基准中间价,显著削减了汇率折算时的隐形成本。 - **活动期内免前30笔跨境外汇汇款手续费和电讯费**:直接将内地汇出端的两笔刚性支出降为0元。虽然界面上显示的活动截止时间是2027年6月30日,但该项优惠多年来年年如期续期,无需过度担忧。 - **免收外汇现钞转现汇费用**:由于纸币存在真伪鉴别、仓储和运输等物理成本,银行外币现钞买入价比现汇低,普通卡钞转汇常收1%至3%的差价费,寰宇卡则完全免除。 - **境外银联 ATM 取现每月前3笔免手续费**:兴业银行端免收取款手续费(境外当地 ATM 机具可能收取的设备服务费另计)。 - **免费开具存款证明、外币携带证及免短信提醒费**:根据监管规定,个人出境携带等值5000美元以上、1万美元以内的外币现钞需向海关出示外币携带证,普通卡开具需20至30元工本费,该卡全部免费。
---
[05:52](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=352s) 线上极速办卡与“一类卡平移”换卡技巧
办理寰宇借记卡有线下网点和手机银行 App 线上申请两个渠道。极力推荐通过线上 App 办理,因为许多线下支行柜台日常并没有储备该卡的卡板,线下咨询极易“跑空”。
普通个人用户直接申请**普卡**即可。普卡无年费,但享有与白金卡、钻石卡完全相同的跨境免费权益。申请时填写真实身份信息并挑选激活网点,建议优先挑选规模较大的分行。审核通过后银行会免费将实体卡邮寄到家,用户只需在180天之内携带身份证前往所选网点激活即可。
```mermaid flowchart LR accTitle: 兴业银行已有一类卡平移换卡流程 accDescr: 展示已有一类账户的用户如何通过APP申请换卡,自动继承一类卡属性且免去线下激活排队。 A["已有兴业银行其他一类卡"] --> B["在App搜索'寰宇借记卡'"] B --> C["选择'实体借记卡换卡'"] C --> D["目标卡种选'寰宇人生借记卡'"] D --> E["收到邮寄新卡在App内直接激活"] E --> F["旧卡自动失效,新卡直接保留一类户属性"] ```
如果此前在兴业银行已经开立过一类借记卡,监管规定“一人在同一家银行只能开立一个一类户”。若此时直接在 App 内申请新卡,系统下发的寰宇卡会自动降为二类卡,受交易限额影响基本上无法顺畅进行跨境电汇。
面对这种情况,千万不要申请新卡,而应在寰宇借记卡界面选择**“申请换卡” -> “实体借记卡换卡”**,将原本的一类卡平移更换为寰宇人生借记卡。采用平移换卡寄达的新卡不仅会自动继承原有的一类户属性,更关键的是**完全不需要再去线下网点排队激活**,直接在手机银行 App 内点击激活,旧卡即刻失效,无缝切换为一类卡使用(例如将名下的“兴油卡”直接平移换卡)。
---
[08:32](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=512s) 非柜面交易限额的成因与提额实操
新卡到手并激活后,通常会面临一个现实门槛:初始的非柜面交易限额极低,许多人的日限额仅有5000元人民币,难以满足跨境汇款需求。非柜面交易限额涵盖手机银行转账、网银、微信/支付宝快捷支付、POS 机刷卡以及 ATM 取款等非柜台人工办理的全部渠道,是账户资金外流的“总阀门”。提额主要有两条路径:
1. **线下柜台调额**:适合前往网点激活新卡时一并办理。建议携带能够证明自身财力及真实收入的辅助材料,例如近半年的社保缴纳记录、个税完税凭证、房产证或名下公司的营业执照。向柜员诚恳说明自己有合规的跨境旅游和境外消费需求,请柜员根据资质在后台调高非柜面限额。 2. **线上自助调额与“资金沉淀法”**:在 App 搜索“限额”进入额度调整页面,在非柜面总额中点击“我要调额”。如果新开账户内空空如也,直接申请调至10万或20万极易触发系统风控直接被拒。实操秘诀在于**资金沉淀**: - 目标日限额是多少,就先从外部银行转入相应体量的资金(例如目标10万元,就转入10万元)。 - 将资金放在活期或稳健理财中静置约两周。 - 期间将卡片绑定微信或支付宝,进行几笔真实的小额生活消费。 - 待银行系统识别出卡内有健康的生活流水和真实的资产沉淀后再提交调额申请,通过率极高。 - 非柜面总限额一旦获批放开,在此限额内调整手机银行转账额度或快捷支付额度均即时生效,无需人工再次审核。
---
[11:12](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=672s) 零损耗汇款到香港汇丰与恒生银行
寰宇借记卡最亮眼的应用场景,是能够完全“零损耗”汇款至香港汇丰银行或香港恒生银行(恒生为汇丰集团旗下银行,两者的清算底层同源)。
```mermaid flowchart LR accTitle: 兴业寰宇卡到香港汇丰清算闭环 accDescr: 解释兴业免汇出费与电讯费、汇丰免汇入解付费、两者直接清算无中间行费用,实现零损耗全额到账。 subgraph Step1["汇出端:兴业寰宇卡"] A1["手续费:0元 (卡权益全免)"] A2["电讯费:0元 (卡权益全免)"] end subgraph Step2["清算端:直连清算通道"] B1["兴业港币代理行为汇丰"] B2["点对点直接清算,无中间行扣费"] end subgraph Step3["汇入端:香港汇丰/恒生"] C1["汇丰电汇入账免解付费"] C2["全额到账 (零摩擦损耗)"] end Step1 --> Step2 --> Step3 ```
这一零成本闭环得以成立的底层逻辑在于三道收费关卡全部被破解: - **内地汇出行**:兴业寰宇人生卡免除手续费与电讯费。 - **境外汇入行**:香港汇丰对常规电汇入账不收取汇入解付费。 - **清算通道**:香港汇丰是香港核心清算枢纽及发钞行,兴业银行在香港清算港币的代理行名册中直接包含汇丰,走的是点对点直连清算,中途没有第三方清算行扣除中转费。
#### 港币跨境汇款实操流程: 1. **结售汇**:在 App 内搜索“结售汇”选择“购汇”,币种选“港币”(自动享受5折点差)。购汇用途建议选“因私旅游”。**核心避坑点**:购汇用途必须与稍后跨境汇款所填用途保持百分之百完全一致,否则系统审核大概率会被直接驳回。 2. **填写跨境汇款**:搜索“跨境汇款”,币种选“港币”,费用承担方式务必选最常规的“共同承担(SHA)”——因为两端皆无费用,选 SHA 即可全额到账。 3. **收款人与地址**:填写香港汇丰港币储蓄账号;收款人地址选择“中国香港”,地址栏在网上任意找一个香港的酒店英文地址即可,**切忌填写内地自身住址,也不要偷懒填写汇丰银行的网点地址**。 4. **收款行代码**:输入香港汇丰总行的 SWIFT 代码,点击空白处让系统自动带出汇丰银行地址信息,核对无误后提交。工作日上午提交通常当天到账,否则下个工作日入账。
#### 美元汇款防扣费技巧与同行横向对比: - **美元汇款防扣费**:美元跨境清算默认走美国本土网络,通常会被纽约中转行扣除15至25美元。若要免除该费用,在填写美元汇款申请书时,需在下方选填的**“代理行 SWIFT 代码”**一栏中,**手动填入香港汇丰的 SWIFT 代码**,强制系统走汇丰内部通道清算,避开美国本土中转行,同样做到0损耗到账。 - **对比香港众安银行(ZA Bank)**:众安虽不收汇入解付费,但因缺乏与兴业直连清算,会被中间行扣除约50至100港币。 - **对比中银香港(BOCHK)**:中银香港虽无中间行扣费,但对单笔超过500港币的电汇入账,会收取60港币的汇入解付费。
---
[15:16](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=916s) 风控逻辑与账户长期维护指南
跨境汇款提交后,部分用户可能会接到开户支行打来的电话核实,这属于银行日常业务合规审查,无需惊慌。接听时态度诚恳平和,明确说明是个人合规的境外旅游与日常消费开支即可,**切记绝对不要在电话中提及“投资”或证券入金等敏感词汇**。一线大城市的中心网点对跨境业务熟悉,审核与沟通较为顺畅,而小城市偏远网点因业务接触少,审核尺度可能会更加严苛保守。
为了保障银行账户长期稳定好用,日常维护必须把握两大准则: - **尽早办卡,拒绝“快进快出”**:银行风控模型极度警惕快进快出行为。切忌刚开卡激活当天转入大额资金,下一秒就全额发起跨境汇款,这种异常操作必然引来风控重点排查。应当提前开户,留出自然的资金沉淀周期。 - **打造真实自然人的日常用卡画像**:平时把卡正常用起来,卡内存入一部分资金,绑定微信或支付宝用于超市买菜、商场购物等日常消费。建立起健康真实的流水与账户信用画像后,后续无论是申请调高额度还是办理外汇业务都会顺畅无阻。
## Notable quotes > [00:00](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=0s) 兴业银行推出的寰宇借记卡(寰宇人生借记卡)在跨境圈内被公认为“平民基础设施”。 — Seven科技生活
> [05:52](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=352s) 极力推荐通过线上 App 办理,因为许多线下支行柜台日常并没有储备该卡的卡板,线下咨询极易“跑空”。 — Seven科技生活
> [05:52](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=352s) 采用平移换卡寄达的新卡不仅会自动继承原有的一类户属性,更关键的是完全不需要再去线下网点排队激活 — Seven科技生活
> [08:32](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=512s) 初始的非柜面交易限额极低,许多人的日限额仅有5000元人民币,难以满足跨境汇款需求。 — Seven科技生活
> [08:32](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=512s) 如果新开账户内空空如也,直接申请调至10万或20万极易触发系统风控直接被拒。 — Seven科技生活
> [08:32](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=512s) 实操秘诀在于资金沉淀:目标日限额是多少,就先从外部银行转入相应体量的资金 — Seven科技生活
> [11:12](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=672s) 寰宇借记卡最亮眼的应用场景,是能够完全“零损耗”汇款至香港汇丰银行或香港恒生银行 — Seven科技生活
> [11:12](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=672s) 购汇用途必须与稍后跨境汇款所填用途保持百分之百完全一致,否则系统审核大概率会被直接驳回。 — Seven科技生活
> [11:12](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=672s) 切忌填写内地自身住址,也不要偷懒填写汇丰银行的网点地址。 — Seven科技生活
> [11:12](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=672s) 若要免除该费用,在填写美元汇款申请书时,需在下方选填的“代理行 SWIFT 代码”一栏中,手动填入香港汇丰的 SWIFT 代码,强制系统走汇丰内部通道清算 — Seven科技生活
> [15:16](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=916s) 切记绝对不要在电话中提及“投资”或证券入金等敏感词汇。 — Seven科技生活
> [15:16](https://www.youtube.com/watch?v=U-4-Cikxx5E&t=916s) 切忌刚开卡激活当天转入大额资金,下一秒就全额发起跨境汇款,这种异常操作必然引来风控重点排查。 — Seven科技生活
## Mentioned Seven科技生活, 兴业银行, 寰宇人生借记卡, 香港汇丰银行, 香港恒生银行, 中银香港, 众安银行, 兴油卡, SWIFT, 银联, 微信, 支付宝
## Video description 📝 本期视频简介
本期视频详细拆解内地搞跨境金融的实用工具——兴业银行寰宇人生借记卡。内容涵盖结售汇5折点差与免电讯费、手续费等核心权益,手把手演示线上办卡、一类卡平移换卡与提额技巧,并实测如何利用清算通道零费用汇款至香港汇丰与恒生银行,帮你把跨境资金的流转成本降到最低。
免责声明:本期视频仅为个人使用经验与信息分享,不构成任何投资建议,市场有风险,投资需谨慎,请结合自身财务状况与风险承受能力独立决策。
────────────────────────────────────
⏰ 快速定位【视频时间轴】
▸ 00:00 精彩开场 ▸ 01:10 寰宇借记卡的核心权益 ▸ 05:52 如何申请寰宇借记卡 ▸ 08:32 如何调高转账限额 ▸ 11:12 零成本转账到香港汇丰/恒生银行 ▸ 15:16 合规风控建议
────────────────────────────────────
🔗 延展观看【推荐继续观看】
▸ 为什么你需要香港银行账户? https://youtu.be/KbIr7j9IVHc
▸ 香港众安银行开户教程 https://youtu.be/mL_ZVLaZ60U
▸ 内地免费转账到香港银行账户的三种方法 https://youtu.be/MIVxJzrVK2g
▸ 复星证券开户教程 https://youtu.be/tK3RGXzbPQQ
────────────────────────────────────
✨ SEVEN 精选推荐 【福利与工具】
💰 【金融工具】
▸ 欧易(OKX)注册链接: https://www.okx.com/join/SEVEN77 🎁 或输入邀请码 SEVEN77 (终身减免20%交易手续费)
▸ 币安(Binance)注册链接: https://www.binance.com/join?ref=SEVEN7777 🎁 或输入邀请码 SEVEN7777 (终身减免20%交易手续费)
▸ Bybit注册链接:https://partner.bybit.com/b/SEVEN77 🎁 或输入邀请码:SEVEN77 (终身减免20%交易手续费,开卡 10U 空投奖励)
▸ Bitget注册链接:https://partner.bitget.cafe/bg/34rgjmc3 🎁 或输入邀请码 SEVEN77 (终身减免20%交易手续费)
▸ Neverless注册链接:https://neverless.com/referral?code=seven77 🎁 开户福利:入金满500美元,存满1个月,获得20美元奖励
▸ Starryblu开户链接:https://sg.starryblu.com/x/1wQqOrTv 🎁 (或使用邀请码:MZYK00K)赠送30-60新币消费券 + 优先开卡
▸ 众安银行(香港第一数字银行)开户: https://mobile.za.group/act/MGMShare/MGMShare_2025_Jan/?language=zh&inviteCode=W2F3L8&name=sev*g 🎁 专属邀请码:W2F3L8 享受额外福利
▸ 澳门蚂蚁银行开户: https://m.antbank.mo/s/8bxJpb 🎁 专属邀请码:LP2RP3CN
▸ 复星证券开户链接: https://h5.fotechwealth.com/pages/startAccount.html?channel=030003&aeCode=B2&invitationCode=FVTVSV&langType=zhCn 🎁 或输入邀请码:FVTVSV(转入1万港元可享一世免佣)
▸ SafePal硬件冷钱包: https://www.safepal.com/zh-cn/store/x1?ref=mdi5zju (结账时输入优惠码:SEVEN@SFP 享受 40% 折扣)
📶 【网络工具】
▸ Xesim购买链接 (让不支持esim的手机支持esim): https://xesim.cc/?DIST=RUVDGQ%3D%3D 🎁 专属九折优惠码:seven
▸ Eskimo免费手机漫游流量: https://eskimo.travel/7techlife/SEVEN 🎁 注册邀请码:𝗦𝗘𝗩𝗘𝗡 (可获得1GB免费流量,永不过期)
▸ Saily美国手机号及全球漫游流量: https://go.saily.site/aff_c?offer_id=101&aff_id=14760 🎁 九折优惠码:seven
▸ RoxyBrowser(指纹浏览器): https://roxybrowser.cn/invite/seven77 🎁 或输入邀请码 seven77 (终身享受九折优惠)
▸ Rola IP(住宅IP) https://rola-ip.co/?code=0280W40A 🎁 领取优惠
▸ 自用机场(ChatGPT不降智): https://www.cocoduck.site/auth/register?code=6a348ee458 🎁 免费赠送2G流量!
🎬 【数字生活】
▸ 账号星球 (各类外网成品账号和订阅,小白必备) https://accboy7techlife.acceboy.com 🎁 省心省力,即买即用!
▸ Spaceship域名购买链接: https://spaceship.sjv.io/seven 🎁 最低每年只需5块钱
▸ 爆米花 (Netflix、Disney+等流媒体低价订阅,省钱必备):: http://cn.goingbus.com?s=vLu48tr20T 🎁 专属9折优惠码:seven(注意:全小写)
────────────────────────────────────
📧 联系我 & 更多内容
▸ 商务合作邮箱:7techlife@gmail.com ▸ Seven科技生活博客:https://7techlife.blogspot.com
[Source](https://www.youtube.com/watch?v=U-4-Cikxx5E)