美债收益率暴跌,纳指也暴跌?美股后市如何走?
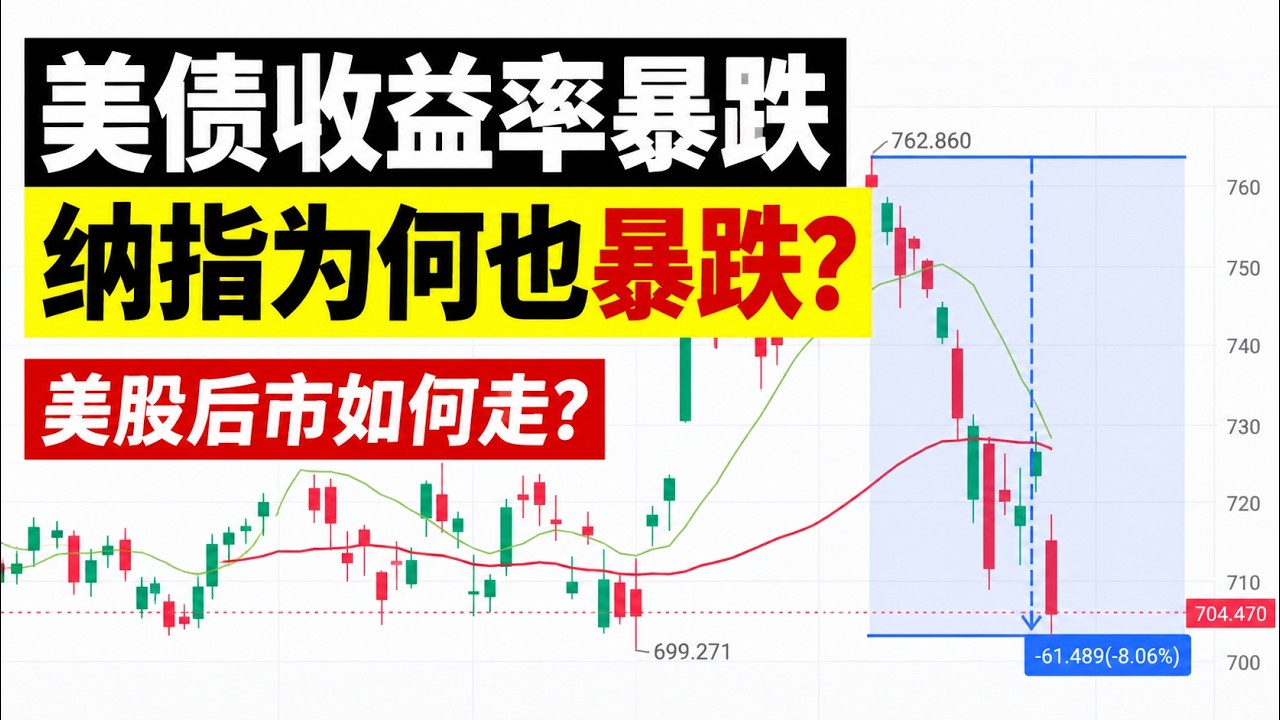
美债收益率暴跌,纳指也暴跌?美股后市如何走? — Bo

Bo

AI-assisted summary of 美债收益率暴跌,纳指也暴跌?美股后市如何走? — original source. Check the original for full context.

Source published:

Key ideas

  • 纳斯达克100指数ETF(QQQ)跌破前期RSI超卖支撑位,半导体等高Beta资产面临深度杠杆出清,极限底部支撑预计在680点附近。 (0:01)
  • 美债收益率与科技股同步下挫,反映市场并非交易通胀而是交易真实利率与AI产业链资本开支见顶风险,引发避险资金从高息企业债回流国债并触发空头挤压。 (4:57)
  • 市场前瞻市盈率(Forward P/E)已降至约19.61倍,处于近五年5%的历史低分位数,即过去五年中有95%的时间市场估值比当前更贵。 (9:51)
  • 科技股市值蒸发收紧了整体金融条件并抑制消费欲望,在实质上替代了美联储压制通胀,进一步加息的预期已被基本排除。 (4:57)

Detailed notes

## Background 该视频由 YouTube 频道“Bo”于 2026 年 10 月 22 日发布。视频围绕美债收益率与纳斯达克指数同步暴跌的异常盘面展开,旨在探讨美股后市走向,并附带了会员社群及券商入金奖励等说明。

## TL;DR 视频分析了纳指(QQQ)跌破前期超卖支撑位及半导体板块剧烈调整的原因,指出华尔街正在对大举抄底的韩国散户及高杠杆产品(如 SOXL)进行暴力出清,QQQ 极限支撑位预计在 680 点附近。针对美债收益率与科技股同步下挫的反常现象,作者剖析背后主因并非通胀,而是市场在交易真实利率与对 AI 产业链资本开支见顶的担忧,导致资金从高收益企业债回流国债并触发美债空头逼空。最后,作者通过前瞻市盈率已跌至过去五年 5% 的极低分位数等估值指标,安抚投资者的回撤焦虑,建议拉长周期并在合理区间分批布局。

## Atmosphere & style 视频整体呈现出一种冷静客观、循循善诱且带有心理抚慰色彩的复盘氛围。面对盘中暴跌与利润回吐带来的沮丧情绪,主播以自身浮亏经历坦诚开场,既直面杠杆出清的残酷现实,又通过剥离市场噪音的底层逻辑推导,为恐慌中的投资者提供定心丸。听感理性而沉着,从短期的凛冽杀跌自然过渡到长周期的估值胜率,传递出“将结果交给时间”的沉稳与从容。

## Bulletin - [00:01](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=1s) 纳斯达克100指数ETF(QQQ)跌破前期RSI超卖支撑位,半导体等高Beta资产面临深度杠杆出清,极限底部支撑预计在680点附近。 - [04:57](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=297s) 美债收益率与科技股同步下挫,反映市场并非交易通胀而是交易真实利率与AI产业链资本开支见顶风险,引发避险资金从高息企业债回流国债并触发空头挤压。 - [09:51](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=591s) 市场前瞻市盈率(Forward P/E)已降至约19.61倍,处于近五年5%的历史低分位数,即过去五年中有95%的时间市场估值比当前更贵。 - [04:57](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=297s) 科技股市值蒸发收紧了整体金融条件并抑制消费欲望,在实质上替代了美联储压制通胀,进一步加息的预期已被基本排除。

## Key takeaways - [00:01](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=1s) 纳斯达克100指数ETF(QQQ)盘中跌破此前RSI低于22时的阶段性支撑位,多头情绪遭遇重挫。 - [00:01](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=1s) 地缘政治局势升级推升避险情绪,导致周三刚刚修复的震荡盘面被直接击穿,迫使市场重新探底。 - [00:01](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=1s) 华尔街本轮回调重点针对大举抄底的散户群体,特别是重仓高杠杆半导体资产的多头。 - [00:01](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=1s) 半导体板块已跌穿7月29日低点,三倍做多半导体(SOXL)可能进一步下探至50至60美元区间完成杠杆洗盘。 - [00:01](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=1s) QQQ在680点附近是较为极限且合理的杠杆出清点,若跌破至660点则属于完全脱离基本面的非理性踩踏。 - [04:57](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=297s) 油价走高而美债收益率下跌,证实当前驱动债券市场的主线是真实利率博弈而非通胀预期。 - [04:57](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=297s) 市场对AI大厂未来资本开支的持续性产生动摇,引发资金抛弃高息企业债并回流美国国债避险。 - [04:57](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=297s) 10年期美债此前积累的大量做空头寸在避险行情中遭遇逼空(Short Squeeze),加速了收益率的急跌。 - [04:57](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=297s) 科技股重挫带来的财富蒸发显著收紧了金融条件,压制消费的同时阻断了美联储进一步加息的可能性。 - [09:51](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=591s) 从长周期估值折现模型看,无风险利率下行大幅压低了贴现率,实际上是在积蓄科技股未来的反弹弹性。 - [09:51](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=591s) 当前纳指回调后的点位大致相当于5月8日附近的水平,抹去情绪溢价后并不属于追高进场区间。 - [09:51](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=591s) 标普500前瞻市盈率已跌至19.61倍左右,落入过去五年中仅有5%时间出现的极低估值分位。 - [09:51](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=591s) 多数科技巨头财报表现优于预期且前瞻指引仍在上修通道,基本面依然为长期持有提供了支撑底座。

## Detailed walkthrough ### [00:01](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=1s) 纳指暴跌击穿前低与半导体杠杆出清

录制视频时美股仍在盘中,市场出现了科技股重挫、10年期美债收益率下跌而油价上涨的异常局面,令许多投资者感到困惑。纳斯达克100指数ETF(QQQ)在盘中直接跌破了此前RSI低于22极值时创下的最低点支撑,对多头情绪构成了极大的打击。周三盘面情绪本已出现一定程度的修复,原本大概率会在该区间展开震荡,但盘后传出特朗普称又要针对伊朗采取行动的消息,导致避险交易迅速升温并直接砸穿了支撑位,迫使市场重新寻找底部。

投资者当前的痛苦感往往源于心理上的“得到后又失去”——两周前账户可能刚刚触及历史新高,转眼间利润回吐殆尽,若期间追高了半导体等高Beta资产,回撤更是剧烈。Bo提到自己在9月中旬FOMC会议前曾在QQQ约700点的位置建仓,当天看着盘面变化“就感觉像是做了一场梦吧”。对于市场的潜在底部,尽管部分投资者在看660点,但Bo认为极限位置大概在680点附近。华尔街此轮真正针对的是大举抄底的韩国散户:“既然有大量的韩国散户选择抄底,那么华尔街就会给予这些散户予以沉痛的打击。”

半导体板块价格已经跌穿了7月29日的低点。若三倍做多半导体(SOXL)等杠杆产品要迎来一次极其严酷的暴力出清,可能会被砸回到50至60美元的宽幅区间,甚至回测2月底或3月份的位置(尽管跌到3月底可能略显过分)。这意味着该类产品还可能面临20%左右的跌幅。一旦QQQ回调至680点左右,未离场的杠杆多头将被全数套牢,随后可能像白银在杠杆出清后那样陷入漫长的筑底震荡。Bo强调跌到680点时半导体杠杆便已出清彻底,若跌到660点则完全是非理性踩踏,脱离了基本面解释范畴。

```mermaid flowchart TD accTitle: 半导体杠杆出清与市场下行机制 accDescr: 展示散户抄底高杠杆半导体后,华尔街砸盘导致支撑位逐级下破的逻辑路径。

A["韩国散户大量抄底<br/>半导体/SOXL"] --> B["华尔街开启暴力出清<br/>打压高Beta杠杆资产"] B --> C["击穿7月29日低点<br/>纳指跌破RSI超卖前低"] C --> D{"寻找新支撑区间"} D -->|"较极限但合理的出清位"| E["QQQ 680点附近<br/>SOXL回测50-60美元"] D -->|"极端非理性踩踏"| F["QQQ 660点附近<br/>基本面完全脱节"] ```

- QQQ跌破了前期RSI低于22极值时的阶段低点。 - Bo个人入场参考位在9月中旬FOMC会议前的700点附近。 - 市场极限底部预期在QQQ 680点附近,悲观预期在660点附近。 - SOXL可能跌至50至60美元区间完成杠杆洗盘。

---

[04:57](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=297s) 美债收益率背离背后的真实利率与资本开支见顶

对于10年期美债收益率与纳指同步大跌的现象,Bo指出这印证了他在9月底视频中的预判:“纳指的上涨会随着美债收益率的上涨一并出现,而美债收益率下跌的话,纳指反而不一定会出现上涨,而是出现下跌。”当前驱动美债收益率的核心逻辑并非通胀,否则油价攀升时国债收益率绝不会持续走低;市场真正在交易的是“真实利率”。此前推升10年期收益率的关键动力之一,是大型AI科技企业大举发行高息企业债,与美国国债竞争流动性。

当前盘面反映出市场对AI产业链资本开支持续性的深层怀疑。投资者开始担忧企业资本开支见顶减少,进而削弱半导体企业的营收与偿债保障。当市场对高收益企业债的违约风险产生顾虑时,避险资金便抛弃企业债,转向回流最安全的美国国债;叠加前期累积的大量国债空头遭遇逼空(Short Squeeze),导致10年期收益率急剧跳水。特朗普与伊朗的地缘冲突仅仅是触发情绪波动的导火索,资本借此快速完成了底层逻辑的切换。

此外,科技股暴跌导致重仓半导体和存储的投资者财富缩水,直接收紧了全社会的金融条件,显著抑制了消费欲望。这种金融条件的收紧在很大程度上替代美联储压制了通胀预期,使得未来进一步加息的可能性基本被排除,甚至倒逼降息周期提前重启。从2年期、5年期到10年期国债收益率的普遍走低,不仅在消化资本开支下行的悲观预期,也在抢先交易政策宽松转向。

- 关键机制:油价涨而美债收益率跌,证明主线是真实利率博弈而非通胀交易。 - 信用传导:AI企业发债规模受限疑虑升温,资金从企业债回流美国国债避险。 - 空头回补:10年期美债前期堆积巨量做空筹码,触发了空头挤压(Short Squeeze)。 - 财富效应:科技股市值蒸发收紧金融条件,直接压制终端消费与加息预期。

---

[09:51](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=591s) 估值分位、前瞻指引与长期持有心态

尽管美债收益率下行夹杂着对AI产业链的质疑,但从长期来看,无风险利率下降构成了科技股的分母端利好。估值折现模型的贴现率被压低,意味着“目前市场上对于科技股它的这么一个弹簧,那就是压得更紧了”,一旦原油等宏观压制因素缓解,科技股的反弹弹性依然最具爆发力。

面对账户回撤,Bo建议投资者从长周期视角审视持仓:“如果你想在这个市场上活得久,那我个人的建议永远都是不要去做追高的行为,同时将目光看长远,在你认为合适的位置去进行一个加仓。”当前纳指回调后的点位大致等同于5月8日附近的水平;如果抹去9月至10月中旬这段暴涨又暴跌的情绪波动,当前进场无异于在5月初加仓,既非追高也处于合理价格区间。

援引“人与遛狗”的比喻,价格围绕价值上下波动。从估值指标来看,标普500/市场的前瞻市盈率(Forward P/E)已回落至19.61倍,处于过去五年历史分位数的5%左右——即在过去五年中,有95%的时间市场比现在更加昂贵。针对前瞻估值依赖盈利预测的质疑,Bo反驳称当前企业财报普遍超预期,且未来12个月的指引中有两个季度(6个月)已基本明朗,绝大部分公司仍在持续上调指引。只要不是纠结于短线择时的日内交易者,在这个估值分位进行分批买入并长期持有,根本无需为市场杂音和短期恐慌感到焦虑,应当将结果交给时间。

- 前瞻估值:目前市场前瞻P/E约为19.61,落在过去5年的5%极低历史分位数。 - 历史横向对比:当前价格与今年5月8日首周持平,在5年维度中95%的时间市场更贵。 - 盈利底座:大部分科技龙头财报持续击败市场预期,前瞻指引整体仍处于上修通道。 - 长期逻辑:分母端美债收益率下行在蓄积反弹势能,短线情绪冲击不改长期持有性价比。

## Notable quotes > [04:57](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=297s) 纳指的上涨会随着美债收益率的上涨一并出现,而美债收益率下跌的话,纳指反而不一定会出现上涨,而是出现下跌。 — Bo

> [09:51](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=591s) 如果你想在这个市场上活得久,那我个人的建议永远都是不要去做追高的行为,同时将目光看长远,在你认为合适的位置去进行一个加仓。 — Bo

> [00:01](https://www.youtube.com/watch?v=zdjqpIF7MS4&t=1s) 既然有大量的韩国散户选择抄底,那么华尔街就会给予这些散户予以沉痛的打击。 — Bo

## Mentioned Bo, 纳斯达克100指数, QQQ, SOXL, 特朗普, 美国联邦公开市场委员会, 标普500

## Video description 👏欢迎加入会员,支持我的创作,并获得会员专属答疑以及心得分享: https://www.youtube.com/channel/UCNo5-yY8o53AFHS4AladYIg/join

🎉Discord 社群链接:https://discord.gg/AAk5QXsbhE

💡如果所在地区看不到 YouTube 会员链接,也可以通过 Ko-fi 订阅会员,同样解锁 Discord 对应的社区福利。 购买地址:https://ko-fi.com/mrbokong

❤️Moomoo为我的粉丝朋友们提供了入金奖励: https://start.moomoo.com/0EMlFh

⚠️This video is for educational and informational purposes only. It does not constitute investment advice. Please beware of impersonators. 本视频仅供教育与信息分享,不构成任何投资建议。请谨防冒充者。

#美股 #美股分析 #纳指 #QQQ

[Source](https://www.youtube.com/watch?v=zdjqpIF7MS4)

中文简报

美债收益率暴跌,纳指也暴跌?美股后市如何走? 本期内容分析了纳指(QQQ)跌破前期超卖支撑位及半导体板块剧烈调整的原因,指出华尔街正在对大举抄底的韩国散户及高杠杆产品(如 SOXL)进行暴力出清,QQQ 极限支撑位预计在 680 点附近。针对美债收益率与科技股同步下挫的反常现象,作者剖析背后主因并非通胀,而是市场在交易真实利率与对 AI 产业链资本开支见顶的担忧,导致资金从高收益企业债回流国债并触发美债空头逼空。最后,作者通过前瞻市盈率已跌至过去五年 5% 的极低分位数等估值指标,安抚投资者的回撤焦虑,建议拉长周期并在合理区间分批布局。 纳斯达克100指数ETF(QQQ)跌破前期RSI超卖支撑位,半导体等高Beta资产面临深度杠杆出清,极限底部支撑预计在680点附近。 (0:01) 美债收益率与科技股同步下挫,反映市场并非交易通胀而是交易真实利率与AI产业链资本开支见顶风险,引发避险资金从高息企业债回流国债并触发空头挤压。 (4:57) 市场前瞻市盈率(Forward P/E)已降至约19.61倍,处于近五年5%的历史低分位数,即过去五年中有95%的时间市场估值比当前更贵。 (9:51) 科技股市值蒸发收紧了整体金融条件并抑制消费欲望,在实质上替代了美联储压制通胀,进一步加息的预期已被基本排除。 (4:57)

Reading summary

博主Bo分析指出,近期纳指暴跌与美债收益率下行并非源于通胀逻辑,而是华尔街对高杠杆散户的暴力出清,叠加市场对AI资本开支见顶的担忧与避险资金回流;但在前瞻估值已降至历史低位的情况下,美债收益率走低反而为科技股后市反弹积蓄了估值弹性。 半导体杠杆出清与纳指底部测算 (0:01) 盘中QQQ击穿此前RSI低于22时的极值低点,打破了原有的震荡修复形态。地缘局势升温虽是催化剂,但核心驱动力在于华尔街针对大举抄底的韩国散户展开的高Beta资产清洗。半导体板块已击穿7月29日低点,三倍做多半导体(SOXL)可能进一步回撤至50至60美元区间,隐含约20%的额外出清空间。Bo判断QQQ较极限的合理出清底部位在680点附近,届时杠杆资金将被彻底洗净并进入类似白银走势的漫长筑底;若进一步滑落至660点,则属于脱离基本面的极端非理性踩踏。 美债收益率暴跌背后的真实利率与信用重构 (4:57) 针对油价上涨而美债收益率与纳指同步大跌的背离现象,Bo认为市场交易的核心并非通胀,而是真实利率博弈。此前大型AI科技企业大举发行高息企业债与国债争夺流动性,推高了收益率;如今市场对AI产业链资本开支的持续性产生怀疑,引发对半导体企业营收及信用违约风险的顾虑,促使避险资金由企业债回流国债,并对积聚的国债空头形成逼空踩踏。此外,科技股暴跌产生的负财富效应显著收紧了社会金融条件,提前抑制了消费与通胀预期,从根本上排除了美联储加息可能并倒逼降息预期升温。 低位估值分位与分母端弹性重聚 (9:51) 从估值折现模型来看,美债收益率下降本质上压低了折现率,为科技股的分母端积蓄了反弹势能。目前纳指点位已回吐至5月8日水平,市场前瞻市盈率(Forward P/E)降至19.61倍,处于过去5年历史分位数的5%左右,意味着过去五年中95%的时间市场估值均高于当前水平。考虑到科技龙头财报普遍超预期且未来半年指引明确处于上修区间,前瞻盈利底座依然稳固。Bo主张投资者抛弃短线追高与择时焦虑,利用当前极端估值分位进行分批买入并拉长持有周期。 Bo总结认为,当前市场处于非理性情绪与杠杆去化交织的筑底阶段,估值已极具长期配置性价比;但杠杆出清后的漫长震荡期仍需时间消化,资本开支预期是否会进一步实质性恶化仍是后市的核心变量。

Source quotes

[4:57] Bo: 纳指的上涨会随着美债收益率的上涨一并出现,而美债收益率下跌的话,纳指反而不一定会出现上涨,而是出现下跌。 [9:51] Bo: 如果你想在这个市场上活得久,那我个人的建议永远都是不要去做追高的行为,同时将目光看长远,在你认为合适的位置去进行一个加仓。 [0:01] Bo: 既然有大量的韩国散户选择抄底,那么华尔街就会给予这些散户予以沉痛的打击。

Original transcript

[0:01] 哈喽 [0:01] 大家好我是博 [0:02] 今天 [0:03] 这个市场发生了一个大跌而且 [0:06] 大家可以看到 [0:06] 就是这个市场的这个股 [0:08] 10年期美债收益率也在跌 [0:10] 然后油价在涨 [0:12] 可能很多人就是有点摸不清头脑 [0:14] 到底怎么回事 [0:15] 那今天的话 [0:16] 咱们就简单的就这个问题 [0:18] 我简单跟大家做一个梳理 [0:22] 首先我们先看一下这个纳指QQQ啊 [0:24] 因为我现在录制的时候还在盘中 [0:26] 它已经跌破了上一次这个RSI [0:29] 也就是低于22这个极值的 [0:32] 这个最低点的这么一个位置 [0:34] 这其实对市场上的多头是一个 [0:37] 非常严重的一个情绪打压啊 [0:39] 因为其实在昨天星期三的时候 [0:42] 其实市场的一个情绪某种 [0:45] 意义上来说已经得到了修复 [0:47] 就多多少少我觉得如果说 [0:50] 盘后啊没有川普的那个事情的话 [0:53] 可能市场会在这里 [0:55] 开始进行一个震荡 [0:57] 但是大家也知道啊 [0:58] 就是川普不又说 [1:00] 又要跟伊朗这个干起来了嘛 [1:01] 所以大家可以看到 [1:03] 就是今天这个市场出现了 [1:05] 一个比较明显的避险交易 [1:07] 它直接就击穿了上一次的最低点 [1:11] 那这样子的话 [1:12] 那市场它可能就需要 [1:14] 寻找一个新的支撑 [1:16] 首先的话 [1:17] 我跟大家说一下 [1:18] 就是首先大概在700这个位置 [1:20] 其实也就是上一次 [1:21] 9月中旬FOMC会议之前 [1:24] 我入场的这么一个位置 [1:27] 我自己今天其实看了一下这个 [1:29] 我今天其实一一整天 [1:31] 我没有打开我的账户 [1:32] 我只是看了一下这个盘 [1:34] 嗯怎么说 [1:35] 就感觉像是做了一场梦吧 [1:37] 很多人感觉比较难受 [1:39] 其实我觉得难受的最多的原因 [1:41] 是因为你感受到了一种失去 [1:44] 就比如说你可能在这个位置的时候 [1:46] 你看到你的账户达到了 [1:48] 一个前所未有的高度 [1:49] 然后短短在两个星期之内 [1:52] 账户就直接 [1:53] 回到这个位置 [1:54] 甚至如果你在这个过程 [1:56] 中有进行追高的行为 [1:58] 包括说你可能买的是像 [2:00] 半导体一些高Beta的股票的话 [2:02] 那可能这个价格就 [2:03] 已经快回到这个位置了 [2:05] 那这个确实是对大家来说 [2:08] 我觉得是一个非常 [2:09] 非常大的一个打击 [2:11] 但是如果我们真的要 [2:12] 寻找市场的底部的话 [2:14] 我知道很多人可能在 [2:16] 看660这么一个位置 [2:18] 但是我个人认为啊 [2:19] 市场嗯比较极限的一个位置 [2:22] 大概可能是在680这个附近 [2:25] 主要原因是什么 [2:27] 就是因为市场这一次其实它杀 [2:29] 的就是我上一期视频说到的 [2:33] 就是这个半导体 [2:35] 既然有大量的韩国散户选择抄底 [2:38] 那么华尔街就会给予 [2:40] 这些散户予以沉痛的打击 [2:42] 我们现在可以看到就是 [2:43] 半导体它的价格其实已经 [2:45] 击穿了当时7月29号的一个最低点 [2:50] 如果我们去看这个不带 [2:51] 杠杆的这个产品的话 [2:53] 啊也可以看到就是它基本上 [2:55] 是对应了7月29号这根大 [2:58] 阴柱中间的这么一个位置 [3:01] 但是大家可以看到就是QQQ离这个 [3:04] 位置相对来说还是有一点点远 [3:08] 如果我们要对这个三倍做多半导体 [3:10] 也就是这个杠杆产品进行 [3:12] 一个非常严重的严肃的 [3:15] 一个杠杆的暴力出清的话 [3:17] 那我觉得它大概可能就是说 [3:20] 比如说跌回到咱们说的这个2月 [3:24] 底的时候 [3:24] 或者是3月份这么一个位置 [3:27] 如果是跌到这个3月底的话 [3:29] 我觉得就是有点有点过了啊 [3:31] 有点太过了 [3:31] 啊但是如果说大概跌到 [3:33] 比如说像60块钱 [3:35] 50块钱这一个比较宽的一个范围 [3:38] 我觉得 [3:39] 也不能排除这个可能性 [3:41] 那如果是跌到这么一个范围的话 [3:44] 那大家可以想到 [3:45] 就是说可能市场上还要再来 [3:48] 这么一次这种程度的下跌 [3:50] 你像再跌一个2020个点 [3:52] 那它就到这么一个位置了 [3:54] 换句话说就是 [3:55] 如果QQQ它跌到680左右 [3:58] 这么一个位置的话 [4:00] 那么三倍做多半导体这个产品 [4:02] 它的价格你想想 [4:03] 回到这么一个位置的话 [4:04] 相当于在这个过程中 [4:06] 只要你没有进行离场的话 [4:08] 那全部都被套 [4:09] 那这个产品在未来可能很长 [4:12] 很长一段时间都无法起来 [4:13] 因为上面存在着天量的套牢盘 [4:16] 还是那句话 [4:17] 它就有可能又回到了像 [4:19] 白银这个产品的这种走势 [4:22] 也就是杠杆出清之后的 [4:24] 一个常见的一个走势的方式 [4:26] 因为我也不是什么预言家 [4:28] 一个有效市场是没有 [4:29] 办法被准确预测的 [4:31] 这里我只是想告诉大家 [4:33] 就是说纳指的话 [4:34] 如果说它跌到680这么一个位置的话 [4:37] 其实半导体它的这个杠杆的出清 [4:40] 就已经完成的非常非常彻底了 [4:42] 那如果是回到660这么一个位置的话 [4:45] 那大家再说什么 [4:46] 半导体泡沫啊之类的 [4:48] 那我觉得就有点过分了 [4:50] 真跌到这种程度 [4:51] 那只能是市场的这种非理性踩踏 [4:54] 它已经完全没有办法用 [4:55] 基本面去进行一个解释了 [4:57] 好吧说到这里的话 [4:58] 咱们再回到这个10年 [5:00] 期美债收益率啊 [5:01] 可能很多朋友就是好奇说 [5:03] 为什么10年期美债收益率 [5:04] 会呈现出这么一个走势 [5:06] 说起来比较讽刺的一点啊 [5:08] 就是我在9月底的时候 [5:10] 专门出了一期视频 [5:12] 讲一下这个石油美债 [5:13] 和纳指之间的关系 [5:15] 我当时就在视频当中 [5:17] 做出了一个明确的结论 [5:19] 那就是我认为纳指的上涨会 [5:22] 随着美债收益率的上涨一并出现 [5:25] 而美债收益率下跌的话 [5:28] 纳指反而不一定会出现上涨 [5:31] 而是出现下跌 [5:33] 因为我当时视频当中说过 [5:35] 我说其实现在决定美债收益率的 [5:39] 根本就不是市场上这个通胀这条 [5:42] 主线 [5:43] 因为大家可以看到就是油价在上涨 [5:46] 但是10年期 [5:47] 国债收益率它是在下跌的 [5:49] 如果市场真的是在交易通胀的话 [5:51] 是不会出现这种背离的走势的 [5:54] 那么市场当时在交易什么 [5:56] 在交易的是真实的利率 [6:00] 因为在过去一段时间 [6:01] 其实推高10年期 [6:03] 国债收益率一个很重要的原因 [6:05] 就是这些AI的企业 [6:07] 它们的发行的这种企业债 [6:10] 会与美国政府发行的 [6:12] 这个国债进行一个争抢 [6:14] 但是市场最近在交易什么 [6:16] 我的看法是第一就是市场认为 [6:20] 现在来说企业它的这个资本开支 [6:24] 可能并不一定能够 [6:26] 继续的这样持续下去了 [6:28] 也就是说企业可能会在未来 [6:31] 开始出现这种资本开支的减少 [6:35] 那么这个资本开支的减少 [6:37] 就会影响到半导体企业 [6:40] 他们的一个收入 [6:41] 而他们的收入减少 [6:43] 那么就会影响到这个企业债 [6:47] 它的一个执行的可能性 [6:50] 换句话说 [6:50] 就是大家如果买了 [6:51] 这些高利息的企业债 [6:53] 现在大家可能就会担心说 [6:54] 会不会这个企业它 [6:56] 后面它的盈利出现问题 [6:58] 然后自己的本金就收不回来了 [7:00] 那么这个时候什么最安全 [7:02] 那当然是美国政府 [7:04] 发行的这个国债最安全 [7:06] 所以一些资金它就不再选择 [7:09] 进入到这些企业债当中了 [7:11] 而是选择回归到10年 [7:14] 期的这个国债当中 [7:16] 而且这个10年期国债之前 [7:18] 累积了大量大量的空头 [7:20] 从而也是触发了这个空头挤压 [7:23] 大家不要认为特朗普跟伊朗 [7:26] 打仗会是这个走势出现的原因 [7:29] 不是的市场最常见的方式啊 [7:32] 就是根据某一个消息然后 [7:36] 来快速的完成一个逻辑的切换 [7:39] 那么我们今天其实就 [7:40] 看到了这么一个现象 [7:42] 特朗普跟伊朗说他们要干起来 [7:44] 这个事情 [7:45] 是触发美股下跌的一个原因 [7:48] 因为它极大的打压 [7:50] 了市场的风险偏好 [7:52] 但是但是 [7:53] 市场出现今天这种10年 [7:56] 期美债收益率下降 [7:57] 然后纳指科技股暴跌的这种奇观 [8:00] 我觉得归根结底啊还是 [8:02] 刚才我说的这个逻辑 [8:04] 所以大家也能看到 [8:05] 就是市场上其实主要 [8:08] 出清的就是这些半导体 [8:11] 或者说是否说有一些这个资本 [8:14] 他们已经在提前为这个 [8:17] 资本开支见顶进行了布局 [8:20] 我觉得这一个真的是 [8:22] 大家需要考虑的一个点 [8:25] 第二点就是我之前 [8:27] 那个视频当中也说到 [8:28] 就是真正决定现在 [8:30] 10年期国债收率的 [8:33] 其实是真实利率 [8:36] 那么当这个科技股出现大跌的时候 [8:39] 其实市场的金融条件就收紧了 [8:42] 因为很多人的这个财富 [8:44] 就在这个科技股里面 [8:46] 那我想想大家 [8:47] 你像如果说你是重仓半导体的 [8:49] 重仓存储的 [8:51] 那这段时间出现之后 [8:52] 你还有心情去消费吗 [8:55] 你还有心情去买这些 [8:56] 什么奢侈品之类的东西吗 [8:58] 换车什么之类的吗 [9:00] 你肯定就要犹豫再三了 [9:02] 那这样的话 [9:03] 它其实会很大程度上抑制消费 [9:06] 如果说科技股在未来 [9:08] 一段时间就是这样萎靡不振的话 [9:11] 那么美联储加息的这个可能性 [9:14] 我认为基本上就不存在了 [9:17] 而且甚至有可能会很快 [9:20] 的重新开启降息路径 [9:23] 因为金融条件收紧的话 [9:25] 它可以很快的在 [9:27] 很大程度上压制通胀 [9:30] 因为社会上的这种就是 [9:31] 经济活动就进行减弱了嘛 [9:34] 那么这样子的话 [9:35] 12月份美联储是否还要加息 [9:37] 我觉得就要打一个很大的问号了 [9:40] 那么大家看到2年期5年期还有 [9:43] 10年期国债收益率的快速下降 [9:45] 是否也是在交易这一个逻辑 [9:49] 我觉得也是有可能的 [9:51] 当然视频的最后 [9:53] 我也表达一下我自己的观点 [9:54] 就是说首先10年期 [9:56] 国债收益它的下降 [9:58] 虽然说它体现了市场上对于 [10:00] 这种科技企业半导体产业 [10:03] 包括AI整个产业链的一个怀疑 [10:06] 但是10年期国债收率它的下降 [10:10] 本身对于科技股来说 [10:12] 一个长期来说是一个利好 [10:15] 因为科技股它的这么一个估值 [10:17] 很大程度上是依赖于 [10:19] 10年期国债收率的 [10:21] 那么它的这个分母端 [10:22] 的这个压缩减少的话 [10:24] 那么也就说明目前市场上 [10:26] 对于科技股它的这么一个弹簧 [10:29] 那就是压得更紧了 [10:31] 未来如果一些宏观因素 [10:33] 比如说像原油这些 [10:35] 事情出现改善的话 [10:37] 那么这个弹簧弹起来 [10:39] 最快的也会是科技股 [10:41] 说到最后也是想跟大家说 [10:43] 就是市场其实就是这样 [10:44] 它可以在极短时间内给你一个踏空 [10:47] 但是转头又可以给多头一个痛击 [10:50] 如果你想在这个市场上活得久 [10:52] 那我个人的建议永远 [10:53] 都是不要去做追高的行为 [10:56] 同时将目光看长远 [10:58] 在你认为合适的 [10:59] 位置去进行一个加仓 [11:02] 就像现在美股走势反映出的一样 [11:05] 其实我们现在无非就是回到了 [11:07] 今年9月中旬这么一个位置 [11:10] 现在大家难过可能是因为你得到 [11:12] 然后又失去 [11:14] 但是如果说你将这一段路程完全 [11:16] 的从你的这个信息当中屏蔽掉 [11:18] 你就当这个9月到10月 [11:20] 中旬这段时间没有发生 [11:23] 市场就一直在这个位置横着 [11:25] 那么是否你的心情 [11:26] 可能会稍微好一点 [11:28] 另外我们现在这个价格其实对应的 [11:30] 是今年5月8号附近的这么一个价格 [11:35] 如果说你后悔你自己没有加仓 [11:37] 那么其实市场现在跌到这个位置 [11:40] 当然它还有可能继续向下跌 [11:42] 那么如果你把自己放到 [11:44] 一个比较长期的位置 [11:45] 即使你在今天以这个价格入场 [11:48] 那你也就是相当于在5月的 [11:51] 第一周进行了一个加仓 [11:53] 这从什么角度上来说 [11:55] 都不算是一个追高 [11:57] 也不算是一个买入不合理的价格 [12:01] 我记得以前看过一个比喻啊 [12:02] 就是市场和它的价值之间的关系 [12:04] 就好像是人牵着一个狗 [12:06] 然后这个狗 [12:07] 它有时候会跑到前面去 [12:08] 有时候这个狗会跑到后面去 [12:11] 那大家来看一下 [12:12] 就是市场上现在来说 [12:14] 如果我们从这个前瞻 [12:15] 估值的角度去看的话 [12:17] 它现在已经来到了 [12:18] 19.61这么一个位置 [12:20] 大概对应的是五年 [12:22] 的5%这么一个分位 [12:24] 换句话说 [12:24] 就是在过去五年的时间内 [12:26] 有95%的时间 [12:29] 市场都是比现在要贵的 [12:32] 当然肯定会有人反驳我 [12:34] 就说这个估值啊 [12:35] 它也不一定是完全正确的 [12:36] 比如说你像前瞻估值 [12:38] 它毕竟有一个预期的作用 [12:40] 但是我想问问大家 [12:41] 就是说大家看到企业的财报 [12:43] 看到企业的前瞻 [12:44] 大家也应该知道 [12:45] 现在的话 [12:46] 其实企业的财报通常来说 [12:48] 都是普遍会击败预期的 [12:51] 而且前瞻指引 [12:52] 至少从目前来看 [12:53] 大部分企业都仍然在上调 [12:56] 而前瞻指引其实归根结底 [12:58] 它只是未来12个月这么一个事情 [13:01] 我们现在 [13:02] 即将要揭晓一个季度的 [13:04] 同时企业还会告诉你下一个季度的 [13:07] 相当于12个月 [13:08] 你已经知道了其中6个月的答案了 [13:11] 那现在来说 [13:12] 市场的一个前瞻估值是19.61 [13:15] 那么我们就算是一年之后 [13:17] 企业有一部分它没有超过预期 [13:21] 那么这个估值其实也会 [13:23] 向这个方向靠近很多 [13:26] 所以归根结底 [13:27] 你的焦虑 [13:27] 你的担心 [13:28] 包括市场上这些鬼故事 [13:30] 它在影响你判断的时候 [13:32] 你要想一想你自己还是 [13:34] 在做一个短线的择时 [13:37] 如果你是个短线交易者的话 [13:39] 那么这个估值其实对你来说 [13:41] 并不一定有太大的参考意义因为 [13:44] 因为它是一个市场的 [13:46] 一个长期的一个判断 [13:48] 但是如果你是一个买入 [13:50] 决定长期持有的人 [13:52] 那么大家在这么一个 [13:54] 估值位置进行的一个买入 [13:56] 我真的还是反复告诉大家 [13:58] 没有什么可担心的 [14:01] 还是那样 [14:02] 让我们把一切交给时间 [14:05] 我是博我们下期见拜拜